Baromètre du pouvoir d'achat immobilier avril 2025 : gagnez des mètres carrés en changeant d'assurance emprunteur

baromètre-pouvoir-achat-immobilier-avril-2025

Pour garantir votre prêt immobilier, vous devez souscrire une assurance emprunteur. La réglementation vous autorise à choisir librement le contrat et à en changer à tout moment.

Magnolia.fr calcule chaque mois le nombre de mètres carrés supplémentaires que vous pouvez acquérir dans les 20 plus grandes métropoles françaises en changeant d’assurance de prêt. La délégation d’assurance emprunteur reste le seul levier d’économies pour faire baisser significativement son taux annuel effectif global (TAEG) et rester sous l’usure.

Assurance bancaire contre assurance déléguée

Nous proposons 3 profils d’emprunteurs, et calculons pour chacun le nombre de mètres carrés additionnels qu’il est possible d'acquérir en substituant l’assurance bancaire par une assurance individuelle concurrente.

Profil 1 :
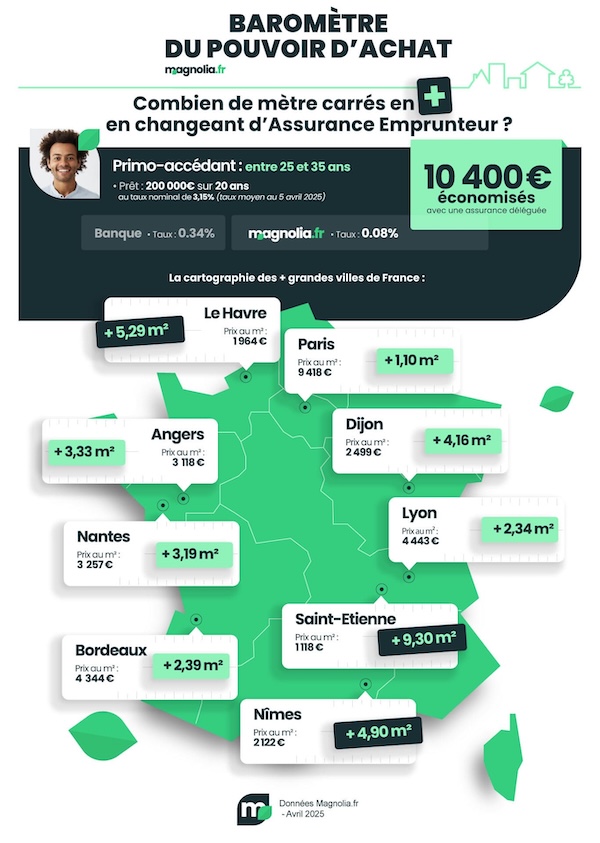
  • vous êtes primo-accédant, âgé entre 25 et 35 ans ;

  • vous empruntez 200 000€ sur 20 ans au taux nominal de 3,15% (taux pour un bon dossier au 5 avril 2025) ; 

  • l’assurance de la banque est proposée au taux de 0,34% (taux bancaire moyen), soit un coût de 13 600€ ;

  • chez le comparateur en assurance de prêt immobilier Magnolia.fr, l’assurance affiche le taux de 0,08%, soit le taux moyen observé pour les dossiers de mêmes profils traités jusqu'en mars 2025. Le coût de l’assurance est de 3 200€.

Vous réalisez une économie de 10 400€ en optant pour une assurance déléguée.

Profil 2 :
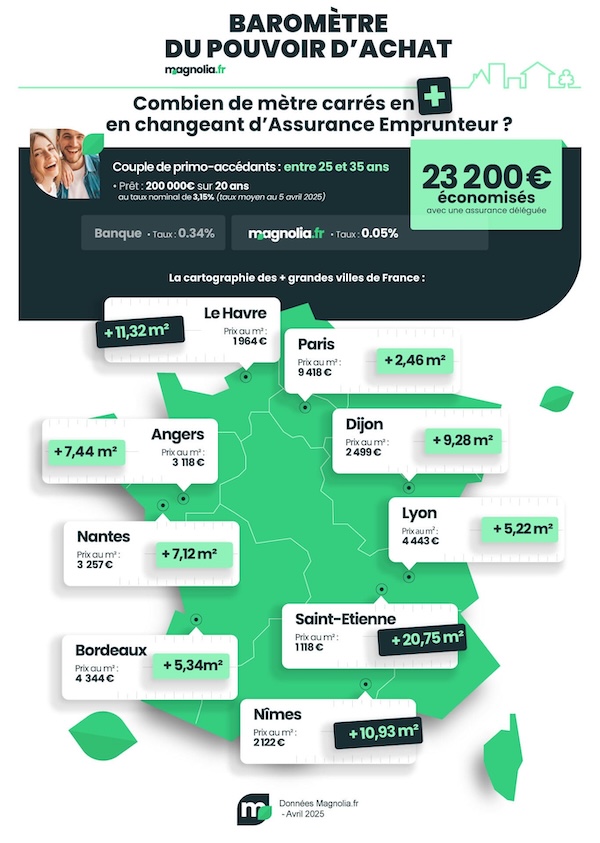
  • vous avez entre 25 et 35 ans et empruntez à 2 en tant que primo-accédants ;

  • vous empruntez 200 000€ sur 20 ans au taux nominal de 3,15% (taux pour un bon dossier au 5 avril 2025) ; 

  • l’assurance de la banque est proposée au taux de 0,34% (taux bancaire moyen) sur chaque tête, soit un coût de 27 200€ ;

  • votre Taux Annuel Effectif Global ou TAEG s’affiche à 4,33% (hors frais de dossier et frais de garantie).

  • chez le comparateur en assurance de prêt immobilier Magnolia.fr, l’assurance affiche le taux de 0,05% sur chaque tête, soit le taux moyen observé pour les dossiers de même profil traités jusqu'en mars 2025. Le coût de l’assurance est de 4 000€. Votre TAEG tombe à 3,37% hors frais de garantie et autres dépenses annexes.

Vous réalisez une économie de 23 200€ en optant pour une assurance déléguée.

Profil 3 :
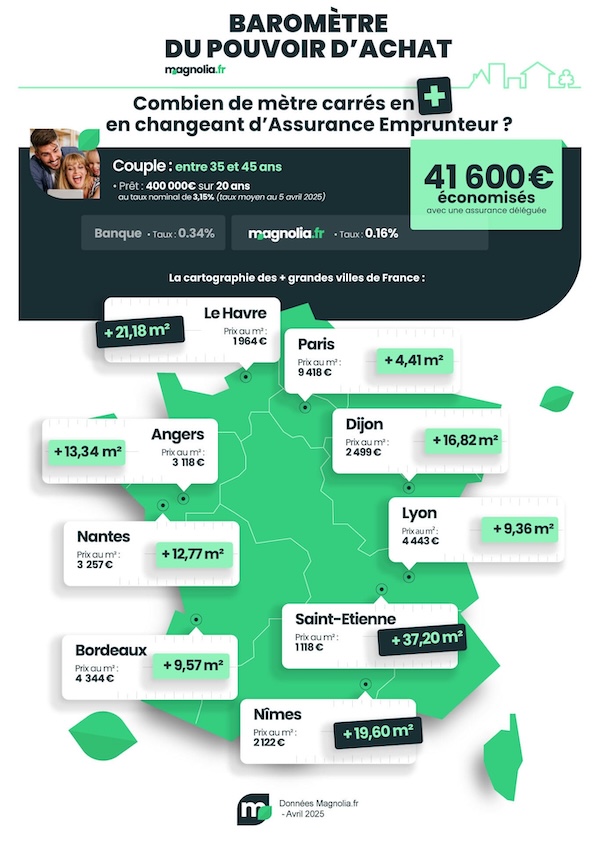
  • vous avez entre 35 et 45 ans.

  • vous empruntez à deux la somme de 400 000€ sur 20 ans au taux nominal de 3,15% (taux pour un bon dossier au 5 avril 2025) ;

  • l’assurance de la banque est proposée au taux de 0,34% (taux bancaire moyen), avec quotité assurance de prêt à 100% sur chaque tête, soit un coût total de 54 400€ ;

  • votre TAEG s’affiche à 4,33%, hors frais de garantie (hypothèque ou caution). Notons que le taux d'usure au deuxième trimestre 2025 est de 5,31% pour les durées de 20 ans et plus.

  • chez le comparateur Magnolia.fr, l’assurance est proposée au taux de 0,16% (taux moyen observé pour les dossiers de même profil traités jusqu'en mars 2025). Chacun est assuré à hauteur de 100% du montant emprunté, le coût total de l’assurance est de 25 600€. Si on applique une quotité d’assurance à 50% sur chaque tête, le coût de l’assurance descend à 12 800€.

Vous économisez 28 800€ avec une quotité à 100% sur chaque tête ou 41 600€ avec une quotité à 50/50. Le TAEG tombe respectivement à 3,73% ou 3,47%, vous laissant un espace plus que suffisant pour intégrer les frais annexes.

Combien de mètres carrés supplémentaires ces trois profils peuvent gagner en avril 2025 grâce à la délégation d’assurance de prêt immobilier ?

Villes

Prix moyen m2 appartement*


Nb de m2 supplémentaires avec 10 400€ d’économie sur l’assurance emprunteur

Profil 1


Nb de m2

   supplémentaires avec 23 200€ d’économie sur l’assurance emprunteur

Profil 2


Nb de m2  supplémentaires avec 41 600€ d’économie sur l’assurance emprunteur

Profil 3


Saint-Étienne


1 118 €

9,30 m2

20,75 m2

37,20 m2

Le Havre

1 964 €

5,29 m2

11,81 m2

21,18 m2

Nîmes

2 122 €

4,90 m2

10,93 m2

19,60 m2

Dijon

2 499 €

4,16 m2

9,28 m2

16,82 m2

Reims

2 431 €

4,27 m2

9,54 m2

17,11 m2

Grenoble

2 528 €

4,11 m2

9,17 m2

16,45 m2

Toulon

3 075 €

3,38 m2

7,54 m2

13,52 m2

Angers

3 118 €

3,33 m2

7,44 m2

13,34 m2

Lille

3 267 €

3,18 m2

7,10 m2

12,73 m2

Montpellier

3 387 €

3,07 m2

6,85 m2

12,28 m2

Toulouse

3 514 €

2,95 m2

6,60 m2

11,83 m2

Marseille

3 592 €

2,89 m2

6,45 m2

11,58 m2

Nantes

3 257 €

3,19 m2

7,12 m2

12,77 m2

Villeurbanne

3 418 €

3,04 m2

6,78 m2

12,17 m2

Strasbourg

3 763 €

2,76 m2

6,16 m2

11,05 m2

Rennes

3 772 €

2,75 m2

6,15 m2

11,02 m2

Bordeaux

4 344 €

2,39 m2

5,34 m2

9,57 m2

Nice

5 130 €

2,02 m2

4,52 m2

8,11 m2

Lyon

4 443 €

2,34 m2

5,22 m2

9,36 m2

Paris

9 418 €

1,10 m2

2,46 m2

4,41 m2

*Prix estimés MeilleursAgents au 1er avril 2025 (prix en net vendeur)

Les économies calculées sont les économies maximales potentielles si le changement d’assurance intervient dans le mois de la signature de l’offre de prêt.

Obtenez votre prêt et gagnez des mètres carrés grâce à la délégation d'assurance

L’état du marché immobilier ancien en avril 2025

Les prix sont légèrement orientés à la baisse comparativement au mois précédent, sauf à Paris et en Île-de-France où ils repartent à la hausse, une première depuis 4 ans. Sur un mois, ils progressent également à Lyon, Toulouse, Strasbourg, Reims et Dijon.

Depuis le début de l'année 2025, la tendance est plutôt à la hausse partout en France, ce qui indique une reprise de l'activité après les 2 années de marasme en 2023 et 2024. Le marché continue de s'autoréguler après les fortes progressions post-Covid.

Conditions d'emprunt en avril 2025

Les conditions sont toujours performantes, mais on sent poindre le début de la fin de la baisse des taux en avril 2025.

Selon les banques prêteuses, les taux bruts moyens oscillent entre 3,07% et 3,25% sur la durée classique de 20 ans. Les profils premium peuvent bénéficier de décotes substantielles qui font tomber les valeurs sous la barre des 3%.

L’évolution de l’OAT 10 ans (emprunt de l’État français sur les marchés obligataires) est à suivre de près. À un niveau élevé depuis plusieurs mois (autour de 3,50%), il pourrait continuer de fluctuer à la hausse en raison de l’endettement excessif de la France, et de facto, faire remonter les taux des crédits aux particuliers.

Vous êtes primo-accédant ? Vous pouvez bénéficier du nouveau PTZ depuis le 1er avril 2025. Cette version a été élargie à tout le territoire et à la maison individuelle pour l’immobilier neuf. Le dispositif est toujours accessible dans l’ancien sous conditions de travaux de rénovation en zones B2 et C. Le PTZ permet de financer jusqu’à 50% (appartement) ou 30% (maison) du montant de l’opération.

Voici toutes les infos pour emprunter en avril 2025.

Combien de mètres carrés en plus en changeant d’assurance en avril 2025 ?

Le levier d'économies dont vous disposez pour réduire efficacement le coût de votre prêt immobilier est l’assurance emprunteur. Elle représente en moyenne un tiers du coût de votre emprunt et peut aller jusqu'à 1% du capital emprunté en cas de risques aggravés (santé, profession, âge).

Entrée en vigueur en septembre 2010, la loi Lagarde vous autorise à choisir librement otre contrat d'assurance. Ce produit exigéepar la banque vous protège en cas d'aléas de la vie (décès, invalidité et incapacité de travail) vous privant de moyens financiers de rembourser le prêt. Comparez les offres grâce aux outils en ligne, rapides, gratuits et sans engagement. Vous constatez que les assurances déléguées sont  jusqu’à 4 fois moins chères que les contrats bancaires.

En sélectionnant une assurance externe, vous pouvez réaliser des économies colossales qui se chiffrent en milliers d'euros sur la durée de remboursement. Pour un crédit de 250 000€, le gain moyen est estimé entre 5 000€ et 15 000€.

Le gain envisageable à Paris est minime étant donné la cherté de l’immobilier. Ailleurs, où le coût du mètre carré est entre 2 et 8 fois moins cher, la délégation d’assurance de prêt vous permet de financer des mètres carrés supplémentaires :

  • Profil 1 : entre  2,34 m2 (Nice) et 9,30 m2 (Saint-Étienne)
  • Profil 2 : entre 2,46 m2 (Paris) et 20,75 m2 (Saint-Étienne)
  • Profil 3 : entre 4,41 m2 (Paris) et 37,20 m2 (Saint-Étienne)

Pour rappel, la taille moyenne d'une salle de bain est d'environ 8 ou 9m2, et celle d'un studio entre 15 et 21m2.

Vive la loi Lemoine !

La loi Lemoine a révolutionné le marché de l'assurance de prêt immobilier en autorisant tout emprunteur à changer d’assurance de prêt à tout moment, sans attendre la date d’échéance. Cette opportunité est particulièrement gagnante pour les emprunteurs jeunes et bonne santé, mais tous les profils peuvent faire des économies en substituant le contrat groupe bancaire par un contrat individuel à garanties au moins équivalentes.

Elle a également renforcé l'accès à l’assurance de prêt pour les personnes touchées par la maladie ou ayant été gravement malades. Quel que soit votre état de santé, vous pouvez désormais souscrire une assurance emprunteur sans questionnaire médical dès lors que la part assurée n'excède pas 200 000€, avec un terme avant votre 60ème anniversaire.

Faites-vous accompagner par un expert pour bénéficier d'une expertise et d'une intermédiation efficace auprès des établissements de crédit. Le rôle d'un courtier en assurance emprunteur est de vous accompagner dans la sélection d'un contrat compétitif, en adéquation avec votre situation et les exigences de la banque en matière devcouverture minimale.

Dernières publications

crédit-immobilier-fin-règle-35-pourcents-taux-endettement

Crédit immobilier : pour en finir avec la règle des 35 % d'endettement

Depuis 2022, la norme contraint les banques à ne pas octroyer de crédit immobilier au-delà d'un taux d'endettement à 35 %. Accusée d'exclure des emprunteurs pourtant solvables, cette règle fait débat au sein même des instances de l'État. D'un côté, le ministre du Logement qui souhaite son assouplissement, de l'autre, le Haut Conseil de Stabilité Financière (HCSF) qui campe sur ses positions, estimant qu'elle n'entrave nullement l'accès à l'emprunt immobilier. L'essentiel à retenir Le taux d'endettement de 35 % constitue un plafond de référence pour l'octroi des crédits immobiliers depuis 2022. Le ministre du Logement, Vincent Jeanbrun, souhaite revoir les modalités d'application de cette règle. Le reste à vivre pourrait devenir un critère davantage pris en compte pour évaluer la solvabilité des emprunteurs. Le HCSF défend un dispositif destiné à limiter le surendettement et à préserver la stabilité financière. La Fédération bancaire française plaide également pour davantage de souplesse dans les conditions d'octroi des prêts. Pourquoi la règle des 35 % d'endettement est-elle contestée ? Instauré par le Haut Conseil de stabilité financière (HCSF), le plafond de 35 % vise à limiter le risque de surendettement des ménages et à sécuriser le marché du crédit immobilier. Il s'applique depuis le 1er janvier 2022 aux nouveaux crédits immobiliers. Concrètement, les mensualités de remboursement des emprunts ne doivent pas dépasser 35 % des revenus nets de l'emprunteur, assurance de prêt comprise. La durée de remboursement est quant à elle limitée à 25 ans, avec une dérogation pouvant aller jusqu’à 27 ans pour certains types de financement (achat en VEFA, ancien avec travaux de rénovation). Ce cadre réglementaire présente néanmoins plusieurs limites : Un critère jugé trop rigide : le taux d'endettement ne reflète pas toujours la capacité réelle d'un ménage à rembourser un crédit. Une prise en compte insuffisante du reste à vivre : deux foyers affichant le même taux d'endettement peuvent disposer de budgets très différents après paiement de leurs mensualités. Des projets immobiliers bloqués : certains ménages aux revenus élevés, déjà endettés pour la résidence principale, ne peuvent plus emprunter, pour réaliser un investissement locatif par exemple. Des difficultés pour les primo-accédants : les jeunes actifs dont les revenus sont appelés à progresser peuvent rencontrer des difficultés pour financer leur premier achat. Le principal reproche adressé au dispositif est donc de privilégier un indicateur mathématique au détriment d'une analyse individualisée de la situation financière des emprunteurs. Qui veut en finir avec une règle d’endettement trop rigide ? Plus de souplesse pour le ministre du Logement  Le ministre du Logement, Vincent Jeanbrun, souhaite remettre en question les modalités d'application de cette règle. Son objectif est de faciliter l'accès au crédit immobilier et de soutenir l'accession à la propriété. Pour illustrer les limites du système actuel, il évoque le cas d'un ménage disposant de 10 000 € de revenus mensuels et remboursant déjà 3 500 € pour sa résidence principale. Malgré un reste à vivre de 6 500 €, ce foyer va se voir refuser un financement supplémentaire pour un investissement locatif, car il dépasse le plafond réglementaire. Pour le ministre, cette norme protectrice asphyxie le marché immobilier en freinant l’accès à l’emprunt. Il estime que les banques devraient pouvoir davantage tenir compte du niveau de revenus et du reste à vivre des emprunteurs. Laisser les banques faire leur travail Le ministre du Logement n'est pas le seul à contester le caractère contraignant des règles du HCSF. Le 28 septembre 2026, la Fédération bancaire française (FBF) a également demandé leur suppression. Selon les représentants du secteur bancaire, les établissements disposent déjà des outils nécessaires pour évaluer les risques liés à l'octroi d'un crédit immobilier. Ils devraient donc pouvoir apprécier plus librement la solvabilité des emprunteurs, sans être systématiquement soumis à un plafond uniforme. La FBF considère que les règles actuelles peuvent pénaliser certains profils, notamment les primo-accédants et les ménages disposant d'un reste à vivre important. Cette proposition vise à redonner des marges de manœuvre aux banques pour financer les projets immobiliers, qu'il s'agisse d'une résidence principale ou d'un investissement locatif. Le HCSF refuse d’assouplir la règle des 35 % Face à ces revendications, le HCSF reste prudent. Lors de sa réunion du 15 septembre 2026, il a décidé de maintenir les conditions d'octroi des crédits immobiliers. Pour l'instance, le plafond de 35 % et la limitation de la durée des prêts à 25 ans constituent des garde-fous importants contre le surendettement. Le dispositif contribue également à préserver la solidité du système bancaire français. Il existe néanmoins une marge de flexibilité permettant aux banques de déroger aux critères du HCSF pour 20 % de leur production trimestrielle de crédits immobiliers. Cette enveloppe est principalement destinée aux financements de résidences principales, avec une part majoritaire réservée aux primo-accédants. Cette possibilité permet déjà de financer certains dossiers dépassant le seuil de 35 %. Toutefois, les établissements bancaires ne sont pas obligés d'accorder ces dérogations et restent libres d'apprécier le risque associé à chaque emprunteur. C'est même un argument du HCSF en faveur du maintien de la norme : depuis 2022, les banques n'ont jamais utilisé la totalité de la marge de flexibilité qui leur est octroyée. Vers une réforme des conditions d'octroi des crédits immobiliers en 2027 ? La remise en question de la règle des 35 % intervient dans un contexte où l'accès au financement immobilier reste difficile pour certains ménages. La remontée des taux d'intérêt et le coût de l'assurance emprunteur réduisent la capacité d'emprunt et peuvent faire basculer certains dossiers au-delà des limites réglementaires. Un assouplissement permettrait de débloquer des projets immobiliers, en particulier pour les ménages disposant de revenus confortables ou souhaitant investir dans le locatif. Le climat est plutôt à l’attentisme en période électorale. Les discussions engagées entre le gouvernement, les banques et les autorités financières vont néanmoins se poursuivre afin de déterminer si une évolution du dispositif est possible, sans fragiliser la protection des emprunteurs.

taux-crédit-immobilier-2027-prévisions

Taux immobiliers 2027 : une baisse est-elle possible ?

Après une remontée des taux d'intérêt en 2026, les emprunteurs espèrent une amélioration des conditions de crédit immobilier en 2027. Le recul possible de l'inflation, la baisse des prix du pétrole et le ralentissement des investissements dans l'intelligence artificielle pourraient favoriser une détente. Mais les incertitudes économiques et les difficultés budgétaires de la France pourraient limiter ce relâchement. Faut-il s'attendre à un reflux des taux immobiliers en 2027 ou plutôt à une stabilisation, pire, une augmentation ? Voici les différents scénarios envisageables. Pourquoi les taux d'intérêt ont-ils fortement augmenté en 2026 ? Plusieurs facteurs expliquent la remontée des taux de prêt immobilier en 2026. Les tensions géopolitiques au Moyen-Orient et la hausse des prix du pétrole ont ravivé les craintes inflationnistes. En France, le taux d'inflation en glissement annuel est passé de 0,3 % en janvier 2026 à 3,4 % en octobre 2026 selon les données de l'Insee. Parallèlement, les besoins de financement des États ont augmenté, notamment en raison des déficits publics et des plans d'investissement. Les dépenses massives consacrées à l'intelligence artificielle (IA) contribuent également à la demande mondiale de capitaux. Les grandes entreprises technologiques investissent des sommes considérables dans les data centers, les équipements informatiques et les infrastructures numériques. Cette concurrence pour attirer l'épargne disponible peut entraîner une hausse des rendements obligataires et renchérir le coût du financement. Les taux immobiliers pourraient-ils baisser en 2027 ? Plusieurs évolutions économiques pourraient favoriser un retournement du marché des taux. Le possible recul des prix du pétrole Une augmentation de l'offre mondiale de pétrole pourrait entraîner une diminution des cours en 2027. Cette évolution allégerait les coûts énergétiques des entreprises et des ménages, tout en réduisant les pressions inflationnistes. La Banque Centrale Européenne (BCE) disposerait alors de davantage de marges de manœuvre pour assouplir sa politique monétaire. Le ralentissement des investissements dans l'IA Les investissements dans l'intelligence artificielle pourraient également ralentir si les entreprises technologiques rencontrent des difficultés à rentabiliser leurs dépenses. Le décalage entre les investissements colossaux engagés et les revenus réels perçus nourrit les craintes d'une bulle financière, entraînant de fortes corrections sur les valeurs technologiques et à Wall Street. Une contraction des investissements dans les data centers et les infrastructures numériques réduirait les besoins de financement. Elle pourrait aussi peser sur la croissance économique mondiale et limiter les tensions sur les marchés obligataires. Un éventuel assouplissement de la BCE Si l'inflation diminue et que l'activité économique ralentit, la BCE pourrait réduire ses taux directeurs pour soutenir la croissance. Cette orientation favoriserait les conditions de financement dans la zone euro. Toutefois, une baisse des taux directeurs ne se répercute pas automatiquement dans les mêmes proportions sur les crédits immobiliers. Quels facteurs pourraient empêcher la baisse des taux ? Plusieurs risques pourraient contrarier ce scénario favorable. Les déficits publics : l'endettement de la France et les besoins de financement de l'État pourraient maintenir les rendements obligataires à un niveau élevé, notamment l’OAT 10 ans, marqueur des banques pour fixer les taux d’emprunt. L'inflation persistante : même avec un pétrole moins cher, la hausse des salaires et des prix des services pourrait empêcher la BCE d'assouplir rapidement sa politique monétaire. Les tensions géopolitiques : une aggravation des conflits internationaux pourrait provoquer une nouvelle hausse des prix de l'énergie et raviver l'inflation. La situation budgétaire française constitue notamment un point de vigilance. Même si la BCE réduit ses taux directeurs, les investisseurs peuvent continuer à exiger une rémunération élevée pour financer la dette française. L’enjeu est d’autant plus crucial que l’échéance électorale du printemps 2027 induit une incertitude patente quant au futur programme économique de la France. Quelles perspectives pour les taux de crédit immobilier en 2027 ? Les pronostics des taux de crédit immobilier pour 2027 mettent à jour 3 scénarios possibles (hors assurance emprunteur et coût des sûretés) : Scénario Évolution possible sur 20 ans Favorable : baisse de l'inflation et détente obligataire 3 % à 3,40 % Central : stabilisation des marchés 3,40 % à 3,80 % Défavorable : tensions inflationnistes et budgétaires Au-delà de 4 % Ces fourchettes sont des hypothèses et non des prévisions officielles. La trajectoire dépendra notamment de l'évolution de l'inflation, des décisions de la BCE et des rendements de l'OAT française à 10 ans. Faut-il attendre 2027 pour acheter un bien immobilier ? Reporter un achat immobilier dans l'espoir d'obtenir un meilleur taux comporte des risques. Une éventuelle baisse des taux pourrait s'accompagner d'une reprise de la demande et d'une augmentation des prix immobiliers. Les futurs acquéreurs doivent donc tenir compte de plusieurs critères : Leur capacité d'emprunt et leur apport personnel ;  Le prix du logement et son potentiel de valorisation ;  Le coût total du crédit, assurance emprunteur comprise ;  Les possibilités de renégociation ou de rachat du prêt. La comparaison des assurances emprunteur constitue également un levier d'économie, notamment grâce à la loi Lemoine qui permet de changer d’assurance de prêt immobilier à tout moment, sous réserve de respecter l'équivalence des garanties. L’année 2027 pourrait marquer un retournement du cycle des taux, mais une baisse importante des valeurs n'est pas garantie. Les emprunteurs ont donc intérêt à raisonner en fonction de leur situation financière et de la viabilité de leur projet plutôt que de miser uniquement sur une hypothétique diminution des taux.

changement-assurance-emprunteur-loi-Lemoine-bilan

Changement d’assurance emprunteur et loi Lemoine : quel bilan 4 ans après?

Depuis son entrée en vigueur en 2022, la loi Lemoine facilite le changement d’assurance de prêt immobilier, ouvrant ainsi le marché à davantage de concurrence entre les banques et les assureurs alternatifs. Quatre ans après, le Baromètre CSA Assurance Emprunteur 2026 de MetLife France révèle toutefois une phase de maturité. Si la résiliation représente désormais plus de la moitié de l’activité des intermédiaires, les emprunteurs se montrent plus attentistes et les banques renforcent leur concurrence sur les tarifs. L'essentiel à retenir 53 % de l'activité des intermédiaires provient désormais de la résiliation d'assurance emprunteur. 53 % des professionnels estiment que la loi Lemoine a développé leur activité depuis 2022. 76 % déclarent une activité de résiliation stable en 2026. Les demandes de changement interviennent plus tard : 54 % ont lieu après la première année du crédit. Les banques opposent moins de blocages administratifs, mais deviennent plus offensives sur les prix. Loi Lemoine : un marché de l'assurance emprunteur qui arrive à maturité Quatre ans après la réforme, le marché de l'assurance emprunteur semble avoir trouvé un nouvel équilibre. Le Baromètre CSA 2026, réalisé pour MetLife France auprès de 200 agents généraux et courtiers en crédit et en assurance entre le 17 août et le 4 septembre 2026, met en évidence une stabilisation de l'activité. La loi Lemoine a notamment instauré 2 avancées majeures pour les emprunteurs : La résiliation à tout moment : depuis le 1er juin 2022, les particuliers peuvent changer d'assurance de prêt immobilier sans attendre la date anniversaire de leur contrat, sans frais ni pénalités. Le nouveau contrat doit toutefois présenter un niveau de garanties équivalent à celui exigé par la banque. La suppression du questionnaire médical sous conditions : cette mesure concerne les prêts immobiliers dont la part assurée ne dépasse pas 200 000 euros par emprunteur, à condition que le remboursement du crédit intervienne avant le 60e anniversaire de l'assuré. Activité dopée grâce à la loi Lemoine En facilitant la substitution des contrats, la réforme a renforcé les possibilités de mise en concurrence des assurances bancaires et des offres individuelles. Son effet sur l'activité des professionnels reste significatif : 53 % des intermédiaires interrogés considèrent qu'elle a contribué à développer leur activité depuis 2022. Par ailleurs, 62 % estiment que la réforme a permis de faire émerger de nouvelles opportunités commerciales. Seuls 21 % considèrent principalement qu'elle a déplacé l'activité de la délégation d'assurance initiale vers la résiliation. La résiliation d’assurance de prêt représente 53 % de l'activité des courtiers Le changement d'assurance emprunteur occupe désormais une place centrale dans le travail des courtiers et agents généraux. En 2026, la résiliation représente 53 % de leur activité, contre 49 % en 2025. Cette proportion retrouve ainsi son niveau de 2023. Cette progression peut s'expliquer par la reprise du marché du crédit immobilier en 2025. L'augmentation des nouveaux financements élargit mécaniquement le nombre de contrats susceptibles de faire l'objet d'une mise en concurrence. La tendance est néanmoins davantage à la stabilisation qu'à une accélération des changements de contrats. En effet, 76 % des professionnels interrogés déclarent une activité de résiliation stable en 2026, contre 72 % en 2025. Délégation et substitution : 2 marchés complémentaires  La délégation d'assurance souscrite dès la mise en place du crédit conserve également sa place. Environ 63 % des intermédiaires indiquent que cette activité n'a pas évolué par rapport à l'année précédente. Ces résultats montrent que les 2 marchés coexistent :  Certains emprunteurs choisissent une assurance externe dès la souscription. D’autres privilégient d'abord le contrat collectif de leur banque avant d'envisager une substitution.  Sur ce dernier point, on peut invoquer la peur de se voir refuser son prêt, le manque de temps et l’ignorance de ses droits. Les emprunteurs changent d'assurance plus tardivement Malgré les possibilités offertes par la loi Lemoine, les particuliers ne sollicitent pas systématiquement un changement d'assurance dès la signature de leur crédit immobilier. Le manque de demandes de la part des clients constitue même un frein croissant pour les professionnels. Il est cité par 40 % des intermédiaires interrogés en 2026, contre 39 % en 2025 et seulement 28 % en 2023. Plusieurs comportements peuvent expliquer cette évolution. Certains emprunteurs préfèrent accepter l'assurance proposée par leur banque au moment de la négociation du crédit, afin de faciliter l'obtention de leur financement. Ils envisagent ensuite de rechercher un contrat moins cher, une fois leur prêt immobilier débloqué. Conséquence : les opérations de substitution sont plus tardives. En 2026, 54 % des demandes de résiliation interviennent plus d'un an après la souscription du crédit, contre 44 % en 2025. Cette évolution confirme l'intérêt de rappeler régulièrement aux emprunteurs qu'ils peuvent comparer les assurances et changer de contrat dès le lendemain de la signature de leur prêt.  Plus tôt est engagée la substitution, plus importantes seront les économies potentielles. Le coût de l’assurance emprunteur est en effet calculé sur le capital restant dû. Moins de résistance bancaire, mais une concurrence tarifaire accrue Le comportement défensif des établissements bancaires reste le principal obstacle au changement d'assurance emprunteur. Toutefois, les pratiques évoluent progressivement. En 2026, 57 % des intermédiaires citent encore les blocages des banques parmi les difficultés rencontrées lors d'une résiliation, notamment les délais de traitement (pratiques dilatoires) et les contestations concernant l'équivalence des garanties. Cette proportion était de 80 % en 2023. La situation s'améliore donc sur le plan opérationnel, même si le chiffre reste élevé et relativement stable par rapport à 2025 (55 %). La bataille des prix En revanche, les établissements bancaires semblent privilégier un autre levier pour conserver leurs clients : la compétitivité de leurs tarifs. Ainsi, 24 % des professionnels considèrent désormais les prix pratiqués par les banques comme un frein à la résiliation, contre 16 % en 2025 et 14 % en 2024. Selon le baromètre, 87 % des intermédiaires estiment que les banques ont renforcé leur compétitivité tarifaire par rapport à l'année précédente. Cette stratégie traduit une évolution de la concurrence. Plutôt que de s'opposer systématiquement aux demandes de substitution, les banques cherchent davantage à retenir leurs emprunteurs en ajustant leurs propositions commerciales. Pour les assureurs alternatifs et les courtiers, la différenciation ne doit plus reposer uniquement sur des tarifs attractifs. La qualité des garanties, la simplicité des démarches et l'accompagnement des assurés deviennent aujourd’hui des arguments déterminants. La loi Lemoine continue de favoriser la mobilité des emprunteurs et la concurrence sur le marché de l'assurance de prêt immobilier. Le défi consiste désormais à mieux informer les particuliers pour transformer ce droit en véritables opportunités d'économies. Consultez notre baromètre du pouvoir d’achat immobilier d’octobre 2026 pour constater le gain potentiel en substituant l’assurance bancaire par une offre externe dans le mois qui suit la signature de l’offre de crédit.