La loi Lemoine en un coup d'œil
Voici les quatre mesures de la loi Lemoine qui s'appliquent à votre assurance de prêt immobilier :
| Mesure | Ce que ça change | Conditions | En vigueur depuis |
|---|---|---|---|
| Résiliation à tout moment | Vous changez d'assurance quand vous voulez, sans frais ni pénalité | Nouveau contrat aux garanties équivalentes | 1er juin 2022 (nouveaux prêts) 1er septembre 2022 (tous les prêts) |
| Fin du questionnaire de santé | Aucune question médicale à remplir | Part assurée ≤ 200 000 € par assuré et prêt remboursé avant 60 ans | 1er juin 2022 |
| Droit à l'oubli à 5 ans | Vous n'avez plus à déclarer un ancien cancer ou une hépatite C | 5 ans après la fin du protocole thérapeutique, sans rechute | 2 mars 2022 |
| Information annuelle | Votre assureur vous rappelle chaque année votre droit de résilier | – | 1er juin 2022 |
Changer d'assurance emprunteur à tout moment
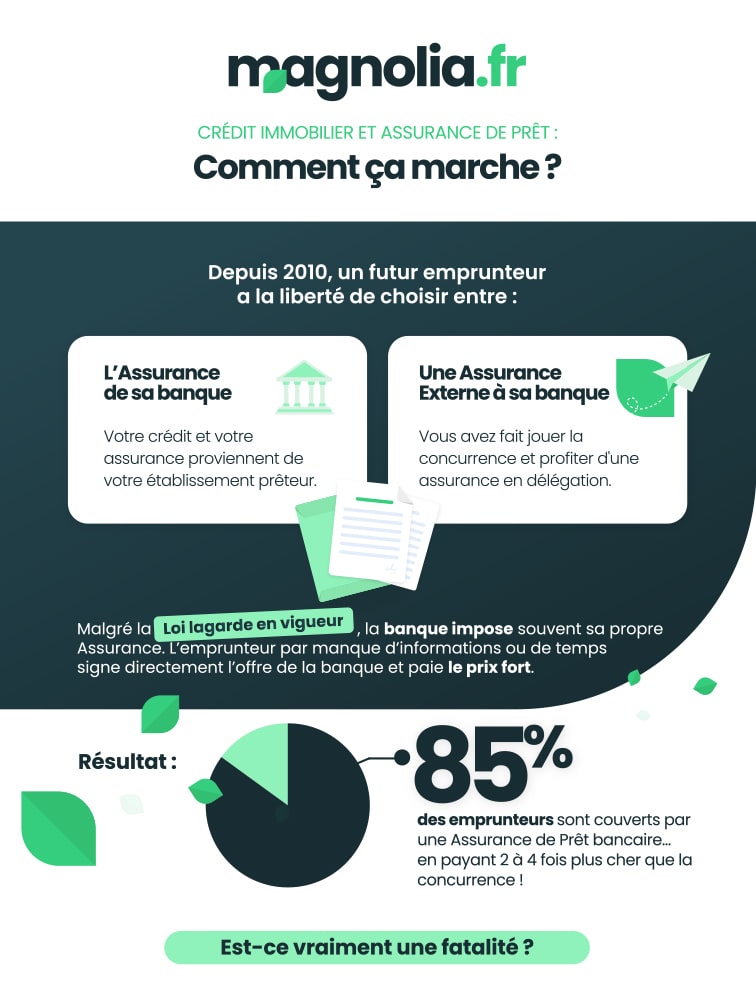
Depuis le 1er septembre 2022, vous pouvez résilier votre assurance de prêt immobilier à n'importe quel moment, sans attendre la date anniversaire ni payer de frais. Avant, la loi Hamon limitait ce droit à la première année du prêt, et l'amendement Bourquin à la date anniversaire. Ces deux dispositifs sont désormais remplacés par la loi Lemoine.
Une seule condition : le nouveau contrat doit offrir des garanties équivalentes à celles exigées par votre banque. Si c'est le cas, la banque ne peut pas refuser votre demande ni modifier les conditions de votre crédit.
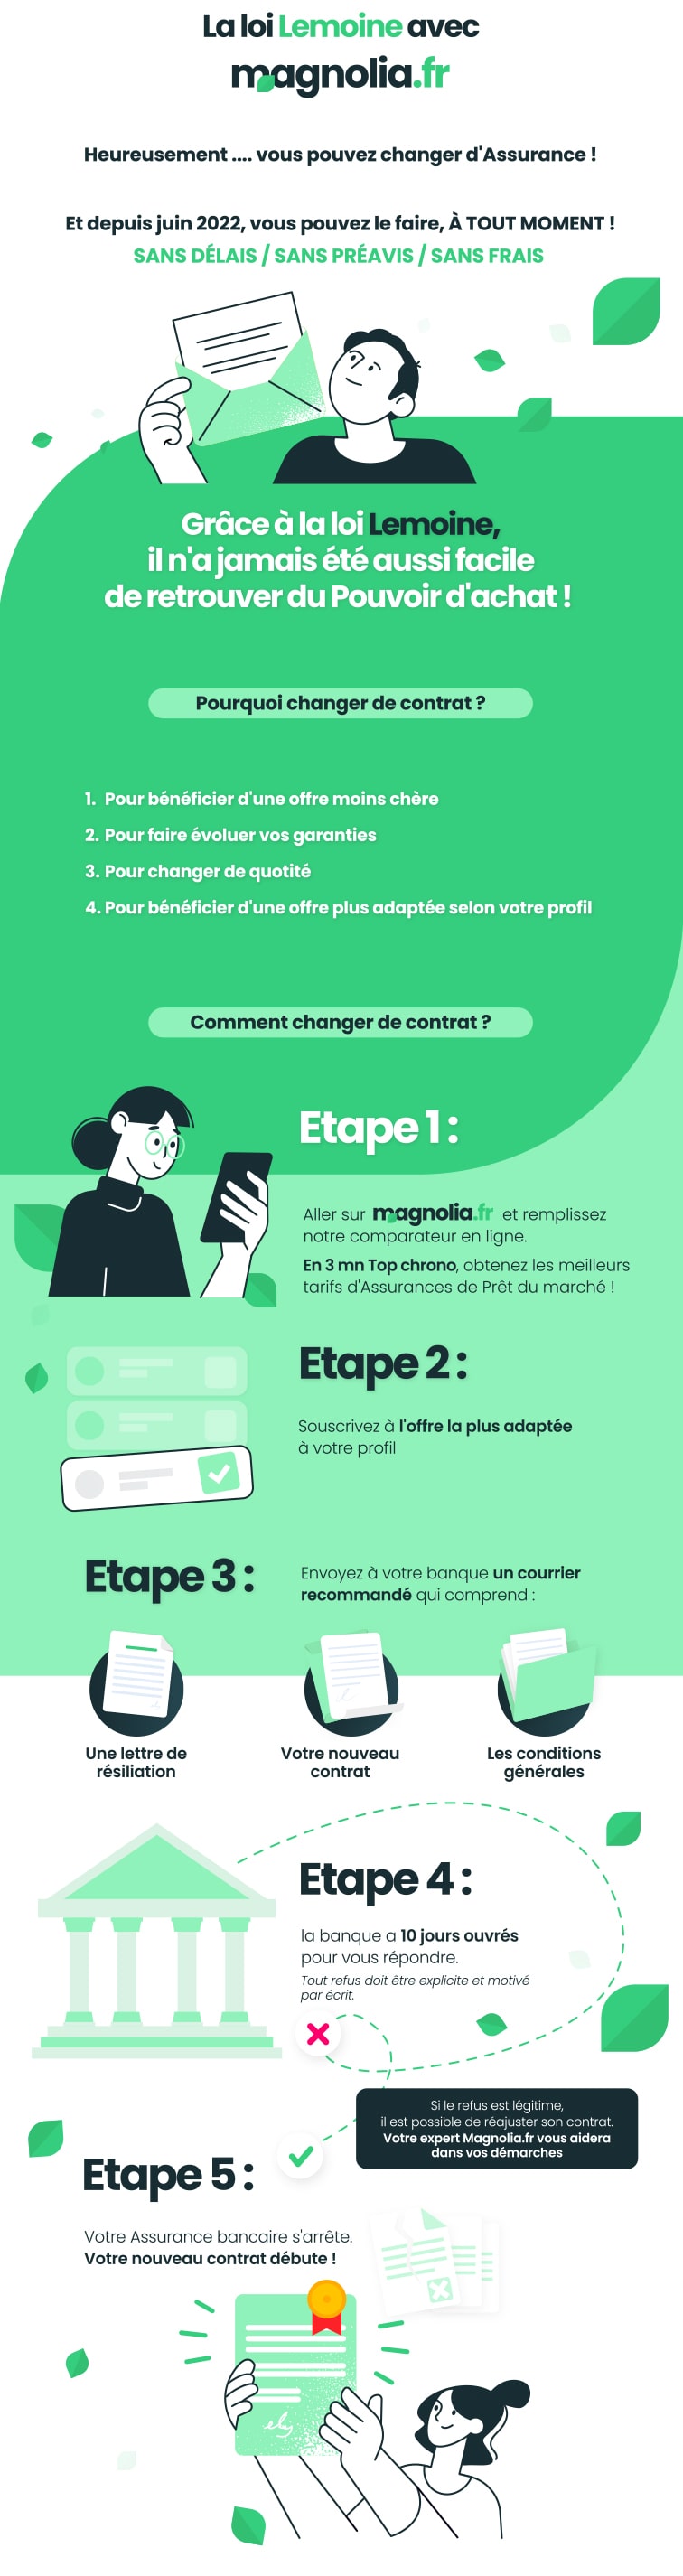
Comment changer d'assurance en 5 étapes
Pour changer d'assurance emprunteur, suivez ces étapes :
- Retrouvez la fiche standardisée d'information (FSI) remise par votre banque : elle liste les garanties exigées.
- Comparez les offres avec un comparateur d'assurance emprunteur et choisissez un contrat aux garanties au moins équivalentes.
- Envoyez votre demande à votre banque par courrier recommandé, avec le nouveau contrat et votre lettre de résiliation assurance de prêt, générée par notre comparateur.
- La banque répond sous 10 jours ouvrés. Un refus doit être motivé par écrit, en listant tous les motifs dans un document unique.
- La banque établit un avenant au contrat de prêt dans les 10 jours ouvrés suivant son accord. Le nouveau contrat prend le relais de l'ancien, sans double cotisation.
Se faire accompagner par un courtier en assurance de prêt immobilier aide à trouver l'offre la plus adaptée à votre profil et à vérifier l'équivalence des garanties.
Vos autres droits avec la loi Lemoine
- Information annuelle : votre assureur doit vous rappeler chaque année, sur un support durable, votre droit de changer d'assurance.
- Coût affiché sur 8 ans : l'offre de prêt indique le coût de l'assurance sur 8 ans, en plus de la durée totale, pour comparer plus facilement.
- Conditions du crédit inchangées : la banque ne peut pas modifier votre taux ni vos conditions de prêt en cas de changement d'assurance.
- Sanctions : une banque qui ne respecte pas ces obligations risque une amende de 15 000 €.
Combien pouvez-vous économiser ?
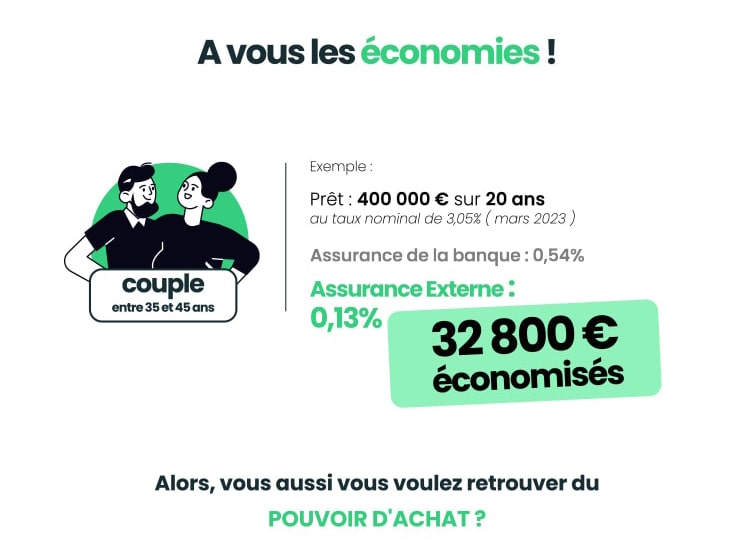
Pour un prêt de 250 000 € sur 20 ans, passer d'un contrat groupe bancaire à une assurance externe permet d'économiser en moyenne 15 000 €, si le changement intervient dans les premières années du crédit. Pour les gros capitaux, l'économie peut atteindre jusqu'à 25 000 €.
Cette baisse réduit aussi le coût total de votre crédit : l'assurance est incluse dans le TAEG (taux annuel effectif global).
Loi Lemoine et questionnaire de santé : les conditions
Depuis le 1er juin 2022, l'assureur ne peut plus vous poser de questions sur votre santé ni rechercher d'informations médicales si deux conditions sont réunies :
- La part assurée ne dépasse pas 200 000 € par assuré, en cumulant tous vos prêts immobiliers en cours. Pour un couple assuré à 100 % chacun, cela permet un emprunt jusqu'à 400 000 €.
- Le prêt est entièrement remboursé avant vos 60 ans.
La mesure concerne les prêts immobiliers destinés à l'habitation ou à un usage mixte (habitation et professionnel). Elle s'applique aussi quand vous changez d'assurance en cours de prêt. En savoir plus sur le questionnaire de santé.
Exemple : Julie, 35 ans, emprunte 180 000 € sur 20 ans pour sa résidence principale. Elle aura fini de rembourser à 55 ans et reste sous le plafond : elle n'a aucun questionnaire de santé à remplir.
Cette mesure a un revers : la fin du questionnaire de santé a fait augmenter les tarifs de 5 % à 20 % selon les assureurs sur les prêts concernés.
Ce qui change en 2026 : le Comité consultatif du secteur financier (CCSF) a précisé le calcul du seuil de 200 000 €, qui se fait par assuré en tenant compte du capital restant dû et de la quotité. Il juge aussi « contraires à l'esprit de la loi Lemoine » les exclusions générales de maladies antérieures. Ces engagements s'appliquent progressivement jusqu'en 2027.
Droit à l'oubli : 5 ans au lieu de 10
Depuis le 2 mars 2022, la loi Lemoine ramène le droit à l'oubli de 10 à 5 ans après la fin du protocole thérapeutique, sans rechute. Passé ce délai, vous n'avez plus à déclarer la maladie, et l'assureur ne peut ni appliquer de surprime ni exclure de garantie pour cette raison.
Sont concernés les cancers et, grâce à la loi Lemoine, l'hépatite C (lire notre actualité : droit à l'oubli réduit à 5 ans). Pour les autres pathologies, la grille de référence de la convention AERAS (s'Assurer et Emprunter avec un Risque Aggravé de Santé) fixe les délais et les conditions d'assurance, maladie par maladie.
Le droit à l'oubli ne se limite pas au crédit immobilier. Il s'applique aussi aux crédits à la consommation et aux prêts professionnels (locaux, matériel), si le contrat d'assurance prend fin avant les 71 ans de l'emprunteur.
Quels prêts sont concernés par la loi Lemoine ?
La résiliation à tout moment et la fin du questionnaire de santé concernent les crédits immobiliers souscrits par des particuliers pour un bien à usage d'habitation ou à usage mixte.
| Type de prêt | Concerné ? |
|---|---|
| Résidence principale | Oui |
| Résidence secondaire | Oui |
| Investissement locatif (en nom propre) | Oui |
| Bien à usage mixte (habitation et activité professionnelle) | Oui, si le prêt est souscrit par une personne physique |
| Prêt strictement professionnel | Non (sauf droit à l'oubli) |
| Crédit à la consommation | Non (sauf droit à l'oubli) |
Quel bilan pour la loi Lemoine ?
Dès septembre 2022, on a assisté à un boom du changement d'assurance de prêt immobilier, qui a fait de la loi Lemoine la réussite de l'année immobilière 2022. D'après le CCSF, les demandes de changement ont augmenté de plus de 80 %.
Le marché s'ouvre pourtant lentement : la part des contrats externes aux banques n'est passée que de 15,3 % fin 2021 à 16,1 % fin mai 2023. Les emprunteurs aux revenus élevés représentent 58 % des changements d'assurance, et beaucoup d'emprunteurs ignorent encore qu'ils peuvent changer d'assurance.
D'où vient la loi Lemoine ?
La loi porte le nom de la députée Patricia Lemoine (groupe Agir), qui a déposé la proposition de loi en octobre 2021. Adoptée à l'unanimité le 17 février 2022, elle a été promulguée le 28 février et publiée au Journal officiel le 1er mars 2022. Les sénateurs ont conditionné leur accord à l'ajout de la fin du questionnaire de santé et de l'extension du droit à l'oubli.
Elle vise un marché d'environ 8 milliards d'euros de cotisations par an, dont les banques détenaient près de 85 % au moment du vote. Les assureurs alternatifs sont pourtant jusqu'à trois fois moins chers à garanties équivalentes. La loi Lemoine est la dernière étape d'une ouverture progressive de ce marché :
| Date | Texte | Ce qu'il permet |
|---|---|---|
| Juin 2022 | Loi Lemoine | Changer d'assurance à tout moment |
| Janvier 2018 | Amendement Bourquin | Changer chaque année, à la date anniversaire |
| Juillet 2014 | Loi Hamon | Changer pendant la première année du prêt |
| Septembre 2010 | Loi Lagarde | Choisir une autre assurance que celle de la banque à la souscription |
FAQ sur la loi Lemoine
Quelles sont les 3 nouveautés de la loi Lemoine ?
La résiliation de l'assurance emprunteur à tout moment, la fin du questionnaire de santé (jusqu'à 200 000 € assurés par personne, prêt remboursé avant 60 ans) et le droit à l'oubli ramené à 5 ans pour le cancer et l'hépatite C.
Comment profiter de la loi Lemoine ?
Comparez les offres, choisissez un contrat aux garanties équivalentes et envoyez-le à votre banque. Elle a 10 jours ouvrés pour vous répondre.
Quel est l'âge limite pour ne pas avoir de questionnaire de santé ?
Votre prêt doit être entièrement remboursé avant votre 60e anniversaire.
La banque peut-elle refuser mon changement d'assurance ?
Oui, mais uniquement si les garanties ne sont pas équivalentes. Son refus doit être motivé par écrit, et elle ne peut pas modifier votre taux.
Y a-t-il des frais pour changer d'assurance ?
Non. La loi Lemoine permet de changer d'assurance sans frais ni pénalité.
La loi Lemoine s'applique-t-elle aux prêts en cours ?
Oui, à tous les prêts immobiliers depuis le 1er septembre 2022, quelle que soit leur date de signature.