Immobilier : qui achète des passoires thermiques en 2022 ?

immobilier-2022-acheteurs-passoires-thermiques

Sur fond d'accès au crédit entravé et de hausse des prix immobiliers, certains acheteurs jettent leur dévolu sur les passoires thermiques, ces logements énergivores cloués au pilori par la loi Climat. Qui sont ces ménages, prêts à se lancer dans des travaux de rénovation, pour rendre leur acquisition plus verte ?

Qu'est-ce qu'une passoire thermique ?

L'expression s'est largement répandue depuis la loi Climat du 22 août 2021 "portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets". Cette loi est la traduction par le législateur de la convention citoyenne pour le climat organisée en 2020 ; elle concerne de nombreux domaines, tels les transports, la publicité, l'emploi et l'énergie, ainsi que l'immobilier et le logement.

En la matière, elle a pour objectif d'accélérer la rénovation des logements pour atteindre la neutralité carbone d'ici 2050. Gros émetteur de gaz à effets de serre (un tiers des émissions annuelles en France), le bâtiment doit devenir plus vertueux : l'ambition est de permettre à tous les Français de vivre dans des logements décents où ils n'ont pas froid l'hiver et pas chaud l'été, et d'atteindre un parc de logements de niveau basse consommation à moyenne à l'horizon 2050.

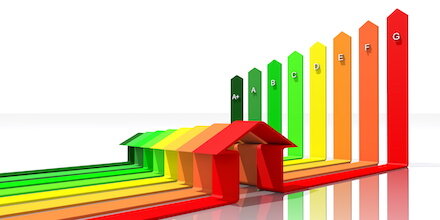
Sont stigmatisés les propriétaires bailleurs de logements énergivores, dits passoires thermiques, soit les biens classés F ou G sur l'échelle du DPE (Diagnostic de Performance Énergétique) qui affichent des dépenses énergétiques élevées à cause d'un défaut d'isolation thermique et qui manquent souvent de confort pour leurs occupants. Selon le ministère de la Transition écologique, il y aurait environ 5 millions de passoires thermiques. Bien plus d'après l'Observatoire National de la Rénovation Energétique (ONRE) qui les estime à environ 7,2 millions.

En finir avec les passoires thermiques

La loi Climat compte bien les éradiquer par diverses mesures mises en place progressivement :

  • gel des loyers depuis le 24 août 2022 pour les classes F et G
  • interdiction de location pour la classe G en janvier 2025
  • interdiction de location pour la classe F en janvier 2028
  • interdiction de location pour la classe E en janvier 2034.

Ce n'est pas tout ! L'information sur ce type de logements va se renforcer. Les habitations énergivores mises en vente (maisons individuelles et immeubles d'habitation appartenant à un seul propriétaire) doivent faire l'objet d'un audit énergétique à partir de :

  • avril 2023 pour les classes F et G (au lieu du 1er septembre 2022 comme prévu initialement)
  • janvier 2025 pour la classe E
  • janvier 2034 pour la classe D.

L'audit énergétique est une analyse plus complète que le DPE car il définit au moins deux scénarios de travaux pour améliorer l'efficacité énergétique. Il coûte donc plus cher. Les annonces de vente des passoires thermiques doivent en outre mentionner "logements à consommation énergétique excessive", suivie de la lettre énergie.

Face au durcissement de la réglementation, bon nombre de propriétaires optent pour la vente de leur bien plutôt que de se lancer dans des travaux d’envergure qui peuvent représenter au bas mot une enveloppe de 50 000€ pour une rénovation performante. Malgré MaPrimRénov', les bonus qui vont avec et la tva à taux réduit, les aides publiques sont insuffisantes pour laisser un reste à charge supportable pour certains ménages. La demande est-elle au rendez-vous pour ce type de logements ?

Primo-accédant, profil-type de l'acheteur de passoire énergétique

L'avantage d'acquérir un logement mal classé est la décote potentielle. La dépréciation moyenne est de 13% entre un logement classé F ou G et un autre étiquetté A ou B, mais elle va jusqu'à 17% pour les maisons (étude SeLoger/Meilleursagents). Dans un marché caractérisé par des prix en constante progression malgré la crise du crédit, où emprunter sur 25 ans ne suffit plus à compenser cette hausse, l'immobilier ancien mal classé intéresse les acheteurs avec des budgets réduits ou insuffisants pour acquérir le premier choix ou dans le neuf.

Et l'offre ne manque pas. Selon Meilleursagents, la mise en vente de ce type de logements a bondi de plus de 8% en 2021 par rapport à 2020, et l'année 2022 devrait montrer une forte progression de cette tendance avec la mise en œuvre de la loi Climat et la dérive inflationniste. Il est clair que l'envolée des prix de l'énergie modifie le regard sur ces logements énergivores et accélère la transformation du marché.

Selon l'agence immobilière Hosman, présente dans les plus grandes villes de France, un tiers des acheteurs des logements classés F ou G sont des jeunes actifs de moins de 30 ans, sans enfant. Et parmi eux, 60% de primo-accédants.

Pénalisés par l'exigence d'apport personnel, ils peuvent acquérir des logements plus abordables et diminuer le recours au crédit, ils ont aussi le temps et l'énergie nécessaires pour entreprendre des travaux de rénovation. Et comme la plupart d'entre eux n'envisagent pas de louer leur acquisition, ils échappent à la réglementation sur les passoires thermiques.
Dernières publications

intérêt-changer-mutuelle-santé-2027

Mutuelle santé : qui a intérêt à en changer en 2027 ?

Les cotisations des complémentaires santé pèsent de plus en plus lourd dans le budget des ménages, notamment celui des retraités. En 2027, changer de mutuelle santé peut permettre de réduire ses dépenses, d'améliorer ses remboursements ou/et de bénéficier de garanties mieux adaptées à ses besoins. Cette démarche est-elle toujours avantageuse ? Une cotisation moins élevée peut aussi cacher des garanties insuffisantes ou des plafonds de remboursement trop bas. Seniors, jeunes actifs, familles ou personnes confrontées à de nouveaux besoins médicaux : découvrez qui a intérêt à changer de complémentaire santé en 2027 et comment choisir un contrat plus adapté. Pourquoi changer de mutuelle santé en 2027 ? Plusieurs situations peuvent justifier de comparer les offres de complémentaire santé en 2027. L'objectif est de trouver un contrat qui équilibre le montant de la cotisation et le niveau de remboursement. Une augmentation des cotisations difficile à absorber Si votre cotisation augmente, vérifiez si cette hausse s'accompagne d'une amélioration des garanties. Dans le cas contraire, un contrat concurrent peut offrir un meilleur rapport entre le prix et la couverture. Avant de résilier, comparez notamment : le montant de la cotisation mensuelle et son évolution avec l'âge ; les remboursements des consultations médicales et des dépassements d'honoraires ; les garanties en optique, dentaire et audiologie ; la prise en charge de l'hospitalisation et de la chambre individuelle. Une cotisation moins élevée n'est pas nécessairement synonyme d'économies. Si vous devez payer davantage de votre poche lors de soins importants (reste à charge), le changement va finalement vous coûter plus cher. Bon à savoir : les tarifs des mutuelles santé vont augmenter en moyenne de 7 % à 8,3 % en 2027, selon les prévisions des principaux cabinets d'actuariat. Certains contrats pourront indexer jusqu’à 10 %. Des garanties qui ne correspondent plus à vos besoins Votre situation familiale, professionnelle ou médicale peut évoluer. Vous pouvez, par exemple, avoir terminé un traitement dentaire coûteux, ne plus avoir besoin d'une garantie renforcée en optique ou, au contraire, souhaiter une meilleure couverture hospitalière. Pensez à réévaluer votre contrat. Une mutuelle santé modulable peut permettre de renforcer les garanties utiles sans payer pour des prestations superflues. La difficulté est de ne pas sous-estimer vos besoins futurs : une hospitalisation imprévue ou un équipement auditif peut représenter une dépense importante. Les retraités ont-ils intérêt à changer de mutuelle en 2027 ? Les retraités figurent parmi les profils qui ont le plus intérêt à comparer les complémentaires santé. Au départ à la retraite, la participation de l'employeur à la mutuelle collective prend fin, tandis que les revenus peuvent diminuer. Comparer la mutuelle d'entreprise avec un contrat senior Un ancien salarié peut demander à conserver sa mutuelle d'entreprise à titre individuel, dans le cadre du dispositif prévu par la loi Evin. Cette solution permet de maintenir les garanties, mais la cotisation évolue progressivement : elle peut atteindre 125 % du tarif global applicable aux actifs la deuxième année, puis 150 % la troisième année. À partir de la quatrième année, le tarif n'est plus plafonné par ce dispositif. Sans compter que les besoins de santé augmentent avec l’âge. Le maintien des garanties manque alors de pertinence. Il est donc utile de comparer cette formule avec une mutuelle adaptée aux seniors. Pour faire le bon choix, examinez en particulier : les remboursements des spécialistes et des dépassements d'honoraires ;  la prise en charge des prothèses dentaires, des lunettes et des appareils auditifs ; les garanties d'hospitalisation ; le coût annuel total, en tenant compte de l'évolution tarifaire. Conserver son ancienne mutuelle reste intéressant si elle propose des garanties solides à un prix compétitif. Une couverture individuelle mieux adaptée est souvent plus avantageuse. Les seniors aux revenus modestes doivent vérifier leurs droits Avant de souscrire un nouveau contrat, vérifiez votre éligibilité à la Complémentaire Santé Solidaire (CSS). Selon les ressources du foyer, quel que soit l’âge des membres, cette aide permet de bénéficier d'une couverture gratuite ou moyennant une participation financière limitée. La CSS est un contrat de mutuelle responsable, soumis à un cahier des charges qui l’oblige à prendre en charge le ticket modérateur de tout acte ou produit médical prescrit, et à appliquer le 100 % Santé en optique, dentaire et audiologie. L’accès aux médecins se fait sans dépassements d’honoraires. Quels autres profils peuvent économiser en changeant de mutuelle ? Les étudiants et les indépendants Les étudiants peuvent trouver une offre plus économique car leurs besoins sont bien souvent limités. Les travailleurs indépendants ont également intérêt à comparer les contrats, car ils ne bénéficient pas d'une complémentaire collective financée en partie par un employeur. Les familles dont la situation a changé Un mariage, une séparation, la naissance d'un enfant ou le départ d'un enfant du foyer peuvent modifier les besoins en complémentaire santé. Une famille peut avoir intérêt à comparer les contrats individuels et familiaux pour vérifier si une formule commune reste avantageuse, surtout quand la mutuelle obligatoire d’entreprise ne suffit pas à couvrir les besoins de chacun. Le coût doit être évalué pour l'ensemble des bénéficiaires, en tenant compte des remboursements réellement nécessaires à chacun. Si le contrat collectif est défaillant, la solution passe par la souscription d’un troisième niveau de protection avec une surcomplémentaire santé, qui cible les postes prioritaires comme l’hospitalisation et le dentaire. On ne parle plus d’économies mais d’adéquation de la couverture complémentaire aux besoins réels pour éviter un reste à charge rédhibitoire. À l’inverse, le départ des enfants du foyer nécessite de remettre en question son contrat. Si l’âge de départ à la retraite n’a pas sonné, les parents salariés sont couverts par la mutuelle entreprise, sans possibilité de changer. Demandez à l’organisme assureur de supprimer les ayants droit, une démarche justifiée par le changement de situation. Comment changer de mutuelle santé en 2027 ? La résiliation d'un contrat individuel de complémentaire santé est possible à tout moment après un an d'engagement. Le nouvel organisme peut effectuer les démarches de résiliation pour vous, ce qui facilite le changement de couverture. Pour éviter une interruption de protection, suivez ces étapes : Faites le bilan de vos besoins : identifiez les postes de dépenses les plus importants. Comparez plusieurs devis : étudiez les cotisations, les plafonds et les niveaux de remboursement. Vérifiez les conditions du contrat : contrôlez les exclusions, les éventuels délais de carence et les limites de prise en charge. Organisez la transition : assurez-vous que le nouveau contrat prend effet à la date souhaitée. Le meilleur contrat n'est pas nécessairement le moins cher. Il doit vous protéger efficacement tout en respectant votre budget.

hausse-taux-assurance-emprunteur-levier-économies

Taux immobiliers en hausse fin 2026 : l'assurance emprunteur, le premier levier d'économies

La France emprunte à 5 %, ce qui a un impact sur le crédit immobilier. Cette vive remontée des taux immobiliers en cette fin d'année 2026 fragilise le budget des futurs acquéreurs. Lorsque le coût du prêt augmente, réduire le montant total du financement devient un enjeu majeur ; à défaut, le projet peut éventuellement être compromis. Or, l'assurance emprunteur représente un levier d'économies souvent sous-estimé. Contrairement à une négociation du taux immobilier, qui dépend de l'accord du prêteur, la délégation d'assurance est un droit accordé à tout emprunteur. Cette démarche permet de diminuer le coût global du crédit de plusieurs milliers d’euros. Et en cas d’échec, la loi Lemoine offre une deuxième chance de faire des économies. Pourquoi l'assurance emprunteur devient-elle stratégique lorsque les taux immobiliers augmentent ? Le taux immobilier qui calcule les intérêts ne constitue qu'une partie du coût d'un crédit. Pour mesurer le montant total à rembourser, il faut également prendre en compte tous les autres frais liés à l’obtention du financement :  les frais de dossier  les frais de garantie (hypothèque ou caution) les cotisations d'assurance emprunteur les éventuelles autres dépenses annexes (expertise du bien, parts sociales d’une banque mutualiste, frais de courtage). Lorsque les taux remontent, les possibilités de réduire les dépenses liées au financement prennent davantage d'importance. L'assurance emprunteur mérite une attention particulière, car son tarif varie selon plusieurs critères : l'âge de l'emprunteur, son état de santé, sa profession, ses habitudes de vie, le montant assuré et les garanties souscrites. Le poids de l'assurance dans le coût total du crédit immobilier L'assurance de prêt immobilier protège la banque et l'emprunteur contre les conséquences financières d'un décès, d'une perte totale et irréversible d'autonomie, d'une invalidité ou d'une incapacité de travail, selon les garanties souscrites. Le coût de l’assurance emprunteur constitue le deuxième poste de dépenses après les intérêts, et représente en moyenne entre 20 % et 40 % du coût global. Il dépend notamment du mode de calcul des cotisations. Celles-ci peuvent être déterminées à partir du capital initial ou du capital restant dû. Selon le contrat, le profil de l'assuré et la durée du financement, la différence de prix entre l'assurance collective proposée par la banque et une assurance concurrente peut être significative : jusqu’à 60 % d’écart en faveur du contrat individuel externe. Le taux annuel effectif global (TAEG) intègre le coût de l'assurance. Une assurance moins chère peut donc contribuer à réduire le coût global du financement. Choisir pour économiser Obtenir une baisse du taux immobilier suppose de négocier avec sa banque. Cette option dépend du bon vouloir du prêteur, des conditions du marché, et du dossier de l'emprunteur. La délégation d'assurance de prêt obéit à un cadre différent. La loi Lagarde de 2010 permet à chaque emprunteur de choisir son assurance librement et de souscrire un contrat concurrent de celui de la banque, sous réserve de respecter l'équivalence de garanties entre les 2 offres. Combien peut-on économiser en déléguant l'assurance de prêt immobilier ? Voici un tableau comparatif indicatif pour un emprunteur de 35 ans qui souscrit un crédit immobilier de 250 000 € sur 20 ans au taux brut de 3,70 %. Les estimations reposent sur un contrat bancaire à 0,36 % et une assurance déléguée à 0,17 %, deux taux illustratifs relevés dans les références de marché 2026 pour ce type de profil. Critères Assurance bancaire Assurance déléguée Taux d’assurance 0,36 % 0,17 % Cotisation mensuelle 75 € 35 € Coût total  18 000 € 8 500 € Économie réalisée - 9 500 € Les tarifs réels et le mode de calcul des primes peuvent différer selon le contrat, le profil médical, le statut fumeur et les garanties choisies. Dans cet exemple, la délégation d'assurance permettrait d'économiser 9 500 € sur 20 ans, à garanties équivalentes. Pour obtenir une comparaison fiable, il faut demander des devis personnalisés et comparer le coût total des 2 contrats, plutôt que les seuls taux affichés. Pourquoi déléguer son assurance plutôt que négocier son taux ? Reprenons notre exemple et supposons que la banque accorde une décote sur le taux nominal de 10 points, soit 3,60 % au lieu de 3,70 %. Critères Mensualité (assurance comprise) Coût total Taux nominal à 3,70 % 1 551 € 122 174 € Taux nominal à 3,60 % 1 538 € 119 067 € Économie réalisée - 3 107 € La délégation génère un gain potentiel supérieur de près de 6 400 € (9 500 € - 3 107 €). Bien sûr, vous pouvez tenter de cumuler les 2 démarches pour optimiser les économies. La banque sera sans doute moins généreuse sur le taux si vous souscrivez une assurance concurrente de la sienne. Dans un contexte où les taux d’intérêts rémunèrent peu les banques, la seule rentabilité vient des frais annexes, dont l’assurance emprunteur, margée à 70 % en moyenne chez les bancassureurs.   Comment déléguer son assurance emprunteur pour réduire ses mensualités ? 1. Comparer les contrats et vérifier l'équivalence des garanties Le tarif ne doit pas être le seul critère de choix. Avant de souscrire une assurance alternative à l’offre bancaire, vous devez comparer les garanties et leurs conditions d'application. La fiche standardisée d'information remise par la banque permet d'identifier les critères retenus pour évaluer l'équivalence des garanties. Une offre moins chère n'est intéressante que si elle répond aux exigences du prêteur et protège suffisamment l'emprunteur.  Faites-vous accompagner par un courtier en assurance de prêt pour sélectionner le contrat compétitif qui répond à vos besoins et à la protection minimale requise par la banque. 2. Transmettre la demande de substitution à la banque Une fois le contrat sélectionné, vous adressez une copie à votre banque avec les conditions générales. L'envoi doit permettre de conserver une preuve de la réception, par exemple au moyen d'une lettre recommandée ou d'un recommandé électronique. 3. Obtenir l'accord et faire modifier le contrat de prêt La banque doit vérifier l'équivalence des garanties. Un refus ne peut être motivé que par la non équivalence. Après acceptation du prêteur, vous signez le contrat définitif avec l’assureur.   Vous n’avez pas réussi à déléguer l’assurance : quelle solution pour réduire le coût du crédit ? La délégation d’assurance de prêt est très largement minoritaire : environ 85 % des emprunteurs souscrivent l’assurance du prêteur, souvent par ignorance de leur droit et pression de la banque. Pas de panique ! La réglementation vous permet de changer d’assurance de prêt immobilier à tout moment et sans frais. Grâce à la loi Lemoine, vous avez le droit de substituer l’assurance de groupe par une formule externe à garanties au moins équivalentes, dès le lendemain de la signature de l’offre de prêt.  Les économies manquées lors de la souscription du crédit vous attendent en cours de remboursement. Ne tardez pas pour optimiser le gain, le coût de l’assurance étant calculée sur le capital restant dû.

emprunt-France-5-pourcents-impact-crédit-immobilier

La France emprunte à 5 % : quel impact sur votre crédit immobilier ?

Le taux d'emprunt de la France à 10 ans a franchi le seuil symbolique des 5 % le 21 octobre 2026, selon les informations rapportées par la presse économique. Cette hausse du coût de financement de l'État français intervient dans un contexte de tensions sur les marchés obligataires. Si ce taux ne correspond pas directement à celui des crédits immobiliers accordés aux particuliers, son évolution peut influencer les conditions de financement des banques. Les conséquences potentielles pour les futurs acheteurs pourraient être bientôt visibles : des crédits immobiliers plus coûteux, une capacité d'emprunt réduite et des négociations bancaires plus exigeantes. Quel est le lien entre la dette française et votre prêt immobilier ? Quelles solutions envisager pour préserver votre budget ? Pourquoi la France emprunte-t-elle à 5 % ? Pour financer ses dépenses, l’État français emprunte sur les marchés en émettant des obligations. Le taux auquel il se finance dépend notamment de l’inflation, des finances publiques et de la confiance des investisseurs. Le taux d'emprunt de la France à 10 ans dépasse les 5 % (un sommet inédit depuis 2002) en raison de la défiance des investisseurs. Cette crise de confiance est alimentée par une dette publique très élevée (autour de 119 % du PIB), un déficit persistant, une instabilité politique face au budget 2027 et de récents troubles sociaux. Toutefois, cette hausse ne signifie pas que les crédits immobiliers atteindront automatiquement 5 %. Leurs taux dépendent aussi du coût de refinancement des banques, de leur politique commerciale, de leurs marges et de la concurrence. Quel lien entre le taux de la dette française et le crédit immobilier ? Les banques financent les crédits immobiliers grâce aux dépôts de leurs clients et à différentes sources de refinancement, notamment sur les marchés. Lorsque les rendements obligataires augmentent, leur coût de financement peut progresser, ce qui les incite à relever les taux des nouveaux prêts. Des taux immobiliers susceptibles de progresser L’OAT à 10 ans influence les conditions de financement, sans déterminer directement les taux immobiliers. Les banques tiennent aussi compte : du profil de l’emprunteur et de son apport ; de la durée du crédit ; de leurs marges et de leurs objectifs commerciaux ; de la concurrence entre établissements. Si la hausse des rendements obligataires se prolonge, les banques pourraient donc augmenter leurs taux immobiliers ou/et durcir leurs conditions d’octroi. Hausse de l’OAT 10 ans : quelles conséquences pour votre crédit immobilier ? À capital emprunté et durée identiques, une augmentation du taux immobilier entraîne une hausse des mensualités et du montant total des intérêts, hors assurance emprunteur.. Une capacité d'emprunt potentiellement réduite Pour les ménages dont le budget est déjà contraint, des mensualités plus élevées peuvent compliquer l'obtention d'un financement. À revenus constants, une hausse du taux peut réduire le montant maximal empruntable, notamment lorsque le dossier approche la limite du taux d'endettement retenu par les banques. Les acheteurs peuvent alors devoir : augmenter leur apport personnel ; revoir leur budget d'achat à la baisse ; rechercher un bien moins cher ; comparer davantage les offres bancaires ; ajuster la durée du crédit, dans les limites réglementaires (25 ans, voire 27 ans sous certaines conditions). La hausse des taux peut également peser sur le marché immobilier en réduisant le nombre de ménages capables de financer leur projet aux prix demandés. Moins de demandes = prix des offres en baisse. Le taux d'usure peut-il compliquer l'obtention d'un prêt ? La hausse des rendements de l'OAT 10 ans pourrait inciter les banques à relever leurs taux de crédit immobilier. Toutefois, cette augmentation se heurterait au taux d'usure en vigueur jusqu'au 31 décembre 2026, qui fixe le taux annuel effectif global (TAEG) maximal auquel un établissement peut accorder un prêt. Depuis le 1er octobre 2026, les plafonds applicables aux crédits immobiliers à taux fixe sont les suivants : 4,09 % pour un prêt de moins de 10 ans ; 4,68 % pour un prêt de 10 ans à moins de 20 ans ; 5,40 % pour un prêt de 20 ans et plus. Ce plafond légal intègre plusieurs éléments du financement :  les intérêts bancaires,  les primes d'assurance emprunteur,  les frais de dossier,  les frais de garantie.  Cette contrainte pourrait compliquer le financement de certains ménages si les taux immobiliers progressent en l’absence d’évolution du plafond légal : on appelle ce phénomène l’effet ciseau. Les emprunteurs dont le profil alourdit le coût de l’assurance risquent davantage de voir leur dossier bloqué. Pour contourner cette difficulté, plusieurs leviers peuvent être étudiés. Comment limiter l'impact de la hausse des taux sur votre projet immobilier ? Même si le contexte obligataire se tend, plusieurs leviers permettent d’en limiter les conséquences pour préserver votre capacité de financement. Comparer les offres de crédit immobilier Les banques ne répercutent pas toutes les variations des marchés au même rythme. Il est donc utile de solliciter plusieurs établissements ou de faire appel à un courtier pour comparer les propositions. Optimiser votre assurance emprunteur L'assurance de prêt immobilier représente jusqu’à 40 % du coût global du financement. Heureusement elle est négociable, ce qui vous autorise à refuser la proposition d’assurance de la banque, jusqu’à 60 % plus chère que les offres alternatives. Utilisez un comparateur d’assurance de prêt immobilier pour sélectionner une formule externe compétitive, à condition que les garanties respectent les exigences de l'établissement prêteur. Cette démarche, appelée délégation d'assurance, peut réduire le TAEG et faciliter le respect du taux d'usure. Adapter votre budget et votre apport personnel Pour consolider votre dossier, vous pouvez également augmenter votre apport, réduire le montant emprunté ou revoir le prix du bien recherché. Une situation professionnelle stable, des comptes bien tenus et un taux d'effort maîtrisé peuvent aussi renforcer votre profil auprès des banques. Faut-il reporter son achat immobilier en 2027 ? Le passage du taux d'emprunt de la France à 5 % ne signifie pas qu'il faut renoncer à acheter. Certes, il traduit un environnement financier plus incertain, susceptible de peser sur les conditions de crédit. Mais si votre projet immobilier est abouti, ne le remettez pas aux calendes grecques dans l’espoir de voir les taux d’emprunt baisser.  En 2027, une baisse franche des taux d'emprunt (immobiliers et souverains) paraît peu probable. Avec une dette et un taux d'OAT élevés, une inflation persistante autour de 2,5% (prévisions de la BCE pour la zone euro) et les incertitudes liées au budget et à l'élection présidentielle d'avril-mai 2027, les courtiers anticipent plutôt des taux immobiliers autour de 4 % (hors assurance et coût des sûretés). Avant de prendre une décision, évaluez votre capacité de remboursement, comparez les offres et vérifiez que votre budget reste soutenable en intégrant l'assurance et les frais annexes. L'enjeu est de sécuriser votre financement plutôt que de chercher à anticiper parfaitement l'évolution des taux.