Baromètre du pouvoir d'achat immobilier avril 2026 : gagnez des mètres carrés en changeant d'assurance emprunteur

baromètre-pouvoir-achat-immobilier-avril-2026

Pour garantir votre prêt immobilier, vous devez souscrire une assurance emprunteur. La réglementation vous autorise à choisir librement le contrat et à en changer à tout moment.

Magnolia.fr calcule chaque trimestre le nombre de mètres carrés supplémentaires que vous pouvez acquérir dans les 20 plus grandes métropoles françaises en changeant d’assurance de prêt. La délégation d’assurance emprunteur reste le seul levier d’économies pour faire baisser significativement son taux annuel effectif global (TAEG) et rester sous l’usure.

Assurance bancaire contre assurance déléguée

Nous proposons 3 profils d’emprunteurs, et calculons pour chacun le nombre de mètres carrés additionnels qu’il est possible d'acquérir en substituant l’assurance bancaire par une assurance individuelle concurrente.

Profil 1 :
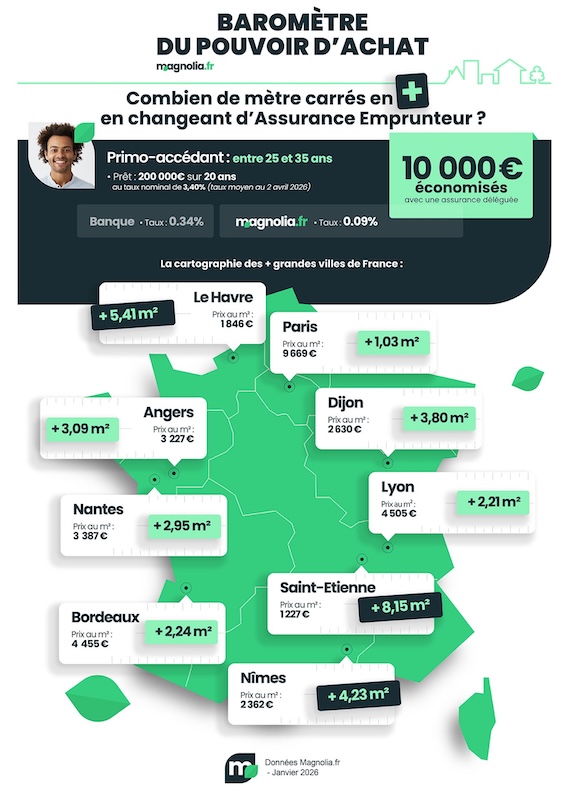
  • vous êtes primo-accédant, âgé entre 25 et 35 ans ;

  • vous empruntez 200 000€ sur 20 ans au taux nominal de 3,40% (taux pour un bon dossier au 2 avril 2026) ; 

  • l’assurance de la banque est proposée au taux de 0,34% (taux bancaire moyen), soit un coût de 13 600€ ;

  • chez le comparateur en assurance de prêt immobilier Magnolia.fr, l’assurance affiche le taux de 0,09%, soit le taux moyen observé pour les dossiers de mêmes profils traités jusqu'en mars 2026. Le coût de l’assurance est de 3 600€.

Vous réalisez une économie de 10 000€ en optant pour une assurance déléguée.

Profil 2 :
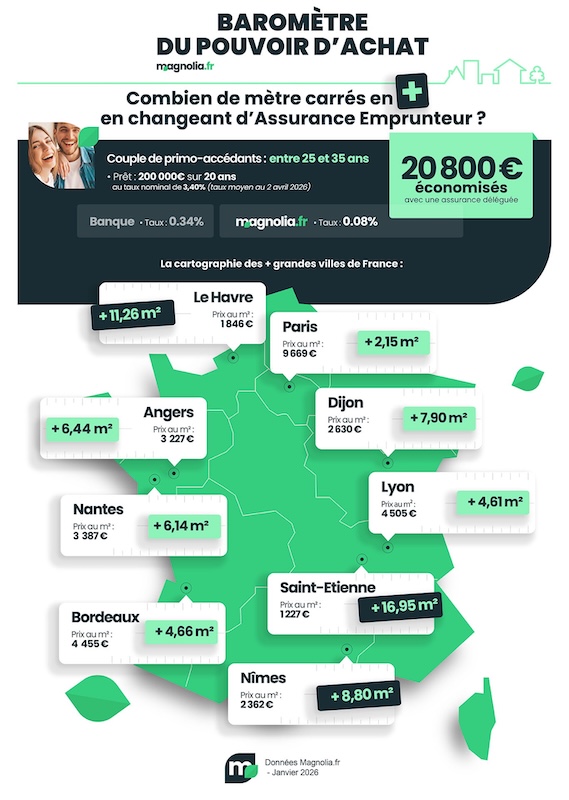
  • vous avez entre 25 et 35 ans et empruntez à 2 en tant que primo-accédants ;

  • vous empruntez 200 000€ sur 20 ans au taux nominal de 3,40% (taux pour un bon dossier au 2 avril 2026) ; 

  • l’assurance de la banque est proposée au taux de 0,34% (taux bancaire moyen) sur chaque tête, soit un coût de 27 200€ ;

  • votre Taux Annuel Effectif Global ou TAEG s’affiche à 4,57% (hors frais de dossier et frais de garantie).

  • chez le comparateur en assurance de prêt immobilier Magnolia.fr, l’assurance affiche le taux de 0,08% sur chaque tête, soit le taux moyen observé pour les dossiers de même profil traités jusqu'en mars 2026. Le coût de l’assurance est de 6 400€. Votre TAEG tombe à 3,72% hors frais de garantie et autres dépenses annexes.

Vous réalisez une économie de 20 800€ en optant pour une assurance déléguée.

Profil 3 :
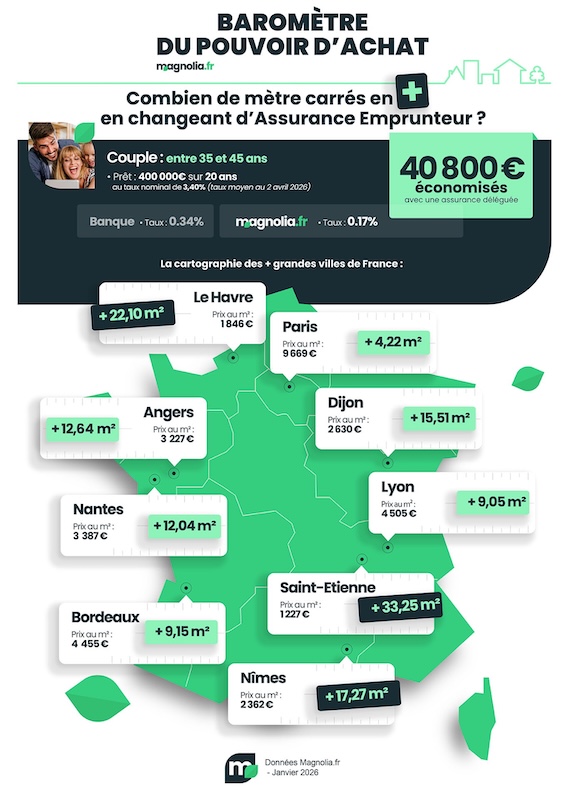
  • vous avez entre 35 et 45 ans.

  • vous empruntez à deux la somme de 400 000€ sur 20 ans au taux nominal de 3,40% (taux pour un bon dossier au 2 avril 2026) ;

  • l’assurance de la banque est proposée au taux de 0,34% (taux bancaire moyen), avec quotité assurance de prêt à 100% sur chaque tête, soit un coût total de 54 400€ ;

  • votre TAEG s’affiche à 4,57%, hors frais de garantie (hypothèque ou caution). Notons que le taux d'usure au deuxième trimestre 2026 est de 5,19% pour les durées de 20 ans et plus.

  • chez le comparateur Magnolia.fr, l’assurance est proposée au taux de 0,17% (taux moyen observé pour les dossiers de même profil traités jusqu'en mars 2026). Chacun est assuré à hauteur de 100% du montant emprunté, le coût total de l’assurance est de 27 200€. Si on applique une quotité d’assurance à 50% sur chaque tête, le coût de l’assurance descend à 13 600€.

Vous économisez 27 200€ avec une quotité à 100% sur chaque tête ou 40 800€ avec une quotité à 50/50. Le TAEG tombe respectivement à 4,02% ou 3,74%, vous laissant un espace plus que suffisant pour intégrer les frais annexes (garantie, frais de dossier, etc.).

Combien de mètres carrés supplémentaires ces 3 profils peuvent gagner en avril 2026 grâce à la délégation d’assurance de prêt immobilier ?


Villes

Prix moyen m2 appartement*


Nb de m2 supplémentaires avec 10 000€ d’économie sur l’assurance emprunteur

Profil 1


Nb de m2

   supplémentaires avec 20 800€ d’économie sur l’assurance emprunteur

Profil 2


Nb de m2  supplémentaires avec 40 800€ d’économie sur l’assurance emprunteur

Profil 3


Saint-Étienne


1 227 €

8,15 m2

16,95 m2

33,25 m2

Le Havre

1 846 €

5,41 m2

11,26 m2

22,10 m2

Nîmes

2 362 €

4,23 m2

8,80 m2

17,27 m2

Dijon

2 630 €

3,80 m2

7,90 m2

15,51 m2

Reims

2 609 €

3,83 m2

7,97 m2

15,63 m2

Grenoble

2 568 €

3,89 m2

8,10 m2

15,88 m2

Toulon

3 181 €

3,14 m2

6,53 m2

12,82 m2

Angers

3 227 €

3,09 m2

6,44 m2

12,64 m2

Lille

3 370 €

2,96 m2

6,17 m2

12,10 m2

Montpellier

3 296 €

3,03 m2

6,31 m2

12,37 m2

Toulouse

3 507 €

2,85 m2

5,93 m2

11,63 m2

Marseille

3 518 €

2,84 m2

5,91 m2

11,59 m2

Nantes

3 387 €

2,95 m2

6,14 m2

12,04 m2

Villeurbanne

3 732 €

2,67 m2

5,57 m2

10,93 m2

Strasbourg

3 720 €

2,68 m2

5,59 m2

10,96 m2

Rennes

3 871 €

2,58 m2

5,37 m2

10,54 m2

Bordeaux

4 455 €

2,24 m2

4,66 m2

9,15 m2

Nice

5 219 €

1,91 m2

3,98 m2

7,81 m2

Lyon

4 505 €

2,21 m2

4,61 m2

9,05 m2

Paris

9 669 €

1,03 m2

2,15 m2

4,22 m2

Prix estimés Meilleurs Agents au 1er avril 2026 (prix en net vendeur)

Les économies calculées sont les économies maximales potentielles si le changement d’assurance intervient dans le mois de la signature de l’offre de prêt.

L’état du marché immobilier ancien en avril 2026

Le marché immobilier français au premier trimestre 2026 confirme une reprise progressive après les tensions observées entre 2023 et 2024. Cette amélioration reste toutefois mesurée, avec un marché plus sélectif, où les conditions d’accès au crédit et les critères de choix des acquéreurs jouent un rôle déterminant.

Des prix globalement stables mais contrastés

La tendance générale montre une stabilisation des prix, mais avec de fortes disparités selon les territoires.

  • Baisse qui se poursuit dans certaines zones tendues, notamment à Paris
  • Reprise des prix dans certaines métropoles dynamiques comme Bordeaux
  • Marché plus segmenté selon l’emplacement et la qualité des biens
  • Importance accrue des critères énergétiques dans la valorisation

Une demande qui évolue selon les typologies de biens

La demande immobilière repart légèrement à la hausse, mais elle reste différenciée selon les types de logements.

  • Progression globale de la demande à l’échelle nationale
  • Attractivité renforcée des appartements (+6 %)
  • Repli relatif de la demande de maisons (-2 %)
  • Arbitrages liés au budget, aux charges et aux contraintes énergétiques

Des évolutions réglementaires structurantes

Les changements réglementaires récents influencent directement le comportement des acheteurs et des investisseurs.

  • Réforme du DPE depuis le 1er janvier 2026
      • Meilleure classification des logements chauffés à l’électricité
      • Impact positif sur leur attractivité
    • Abaissement du plafond du micro-BIC à 15 000 €
    • Moins d’avantages fiscaux pour les investisseurs

Un marché influencé par des facteurs conjoncturels

Certains éléments extérieurs ont également impacté l’activité immobilière sur ce début d’année.

  • Météo clémente ayant réduit la fréquentation en agence en début de trimestre
  • Rebond de l’activité constaté en fin de période
  • Ajustement progressif entre l’offre et la demande

Vers un nouvel équilibre immobilier

Le marché immobilier en 2026 semble s’orienter vers une phase plus équilibrée, mais aussi plus exigeante.

  • Acheteurs plus sélectifs et mieux informés
  • Rôle central de la performance énergétique des biens
  • Négociations plus fréquentes entre vendeurs et acquéreurs
  • Retour progressif de la fluidité sur certains segments

Dans ce contexte, la reprise reste réelle mais encadrée, reposant sur des fondamentaux plus solides et une approche plus rationnelle des projets immobiliers.

Conditions d’emprunt en avril 2026

En avril 2026, le marché du crédit immobilier évolue dans un contexte plus tendu qu’au cours des mois précédents. Après une période favorable aux emprunteurs, la tendance s’inverse légèrement avec une remontée progressive des taux d’intérêt et une vigilance accrue autour du taux d’usure. Malgré cela, les conditions d’accès au financement restent globalement ouvertes, à condition de présenter un dossier solide.

Cette combinaison favorise une forme de statu quo, appréciée par les emprunteurs à la recherche de visibilité pour concrétiser leur projet immobilier.

Une progression modérée mais réelle

Les taux d’intérêt repartent à la hausse, sans pour autant connaître de flambée brutale. Les augmentations constatées restent limitées, ce qui permet encore aux emprunteurs de concrétiser leurs projets dans des conditions acceptables.

  • Hausse comprise entre +0,10 et +0,30 point selon les banques
  • Remontée liée à l’évolution des taux obligataires
  • OAT 10 ans désormais au-dessus de 3,8 %

Cette évolution s’inscrit dans un environnement économique incertain, marqué par plusieurs facteurs :

  • Une inflation toujours présente (+1,7% sur un an à fin mars)
  • Des tensions géopolitiques persistantes

Malgré cette tendance haussière, les taux pratiqués restent relativement attractifs par rapport aux standards historiques.

  • Environ 3,20 % à 3,30 % sur 15 ans
  • Entre 3,35 % et 3,50 % sur 20 ans
  • Jusqu’à 3,55 % sur 25 ans

Ces niveaux marquent néanmoins un tournant après plusieurs mois de baisse continue.

Attention au taux d’usure

Le taux d’usure continue de jouer un rôle déterminant dans l’octroi des crédits immobiliers. Pour le deuxième trimestre 2026, les seuils évoluent légèrement :

  • 4,48 % pour les prêts de 10 à moins de 20 ans
  • 5,19 % pour les prêts de 20 à 25 ans

Les financements sur longues durées, les plus courants, conservent ainsi un plafond supérieur à 5 %, ce qui offre une certaine marge de manœuvre.

Le principal point de vigilance réside dans le phénomène d’effet ciseau. Celui-ci apparaît lorsque :

  • Les taux d’intérêt augmentent rapidement
  • Les taux d’usure, calculés sur les TAEG du trimestre précédent, restent en retard.

Ce décalage peut bloquer certains dossiers, même si les emprunteurs remplissent les critères classiques, et inciter les autorités à instaurer à nouveau la mensualisation exceptionnelle du taux d’usure.

Retrouvez toutes les infos pour emprunter en avril 2026.

Combien de mètres carrés en changeant d’assurance emprunteur en avril 2026 ?

Lors de la souscription d’un crédit immobilier, l’assurance emprunteur joue un rôle central. Elle sécurise le remboursement du prêt en cas d’événements graves (décès, invalidité, incapacité de travail), protégeant à la fois la banque et l’assuré.

Mais cette protection a un coût significatif. Dans certains cas, elle peut représenter jusqu’à 40 % du coût total du financement. Ce poids est encore plus marqué pour les profils jugés à risque :

  • emprunteurs seniors
  • personnes exerçant un métier à risque (pompier, gendarme, policier, militaire, ouvrier du BTP, etc.)
  • adeptes des sports dangereux (parachutisme, sports de combat, escalade, ski hors piste, etc.)
  • personnes avec risques aggravés de santé.

Dans ces situations, le taux d’assurance peut dépasser 1 % du capital emprunté, ce qui pénalise directement la capacité d’emprunt… et donc la surface achetable en mètres carrés.

Changer d’assurance de prêt ou comment baisser le coût total de votre crédit immobilier et gagner des mètres carrés

En diminuant le coût de l'assurance de prêt, vous abaissez votre TAEG et vous augmentez votre pouvoir d'achat immobilier. Les économies envisageables à Paris sont faibles étant donné la cherté de l’immobilier. Ailleurs, où le coût du mètre carré est entre 2 et 8 fois moins cher, la délégation d’assurance de prêt vous permet de financer des mètres carrés supplémentaires :

  • Profil 1 : entre  1,91 m2 (Nice) et 8,15 m2 (Saint-Étienne)
  • Profil 2 : entre 2,15 m2 (Paris) et 16,95 m2 (Saint-Étienne)
  • Profil 3 : entre 4,22 m2 (Paris) et 32,25 m2 (Saint-Étienne)

Pour rappel, la taille moyenne d'une salle de bain est d'environ 8 ou 9m2, et celle d'un studio entre 15 et 21m2.

Délégation d’assurance : un levier pour gagner en pouvoir d’achat

La réglementation a progressivement ouvert le marché de l’assurance emprunteur à la concurrence, offrant aux emprunteurs des opportunités d’économies substantielles.

Concrètement, la délégation d’assurance permet de :

  • choisir un contrat externe à celui proposé par la banque
  • bénéficier de tarifs souvent plus compétitifs
  • adapter les garanties à son profil réel.

Cette opportunité est conditionnée au respect de l’équivalence des garanties exigée par l’établissement prêteur.

Les règles ont encore évolué pour faciliter la résiliation et la substitution de contrat. Aujourd’hui, grâce à la loi Lemoine, il est possible de :

  • changer d’assurance emprunteur à tout moment
  • résilier sans frais ni pénalités
  • effectuer une substitution dès la signature du prêt ou en cours de remboursement

Résultat : les emprunteurs disposent d’une véritable marge de manœuvre pour réduire le coût de leur crédit.

Pourquoi passer par un comparateur d'assurance de prêt ?

Mettre en concurrence les assureurs est aujourd’hui indispensable pour optimiser son financement immobilier.

Un comparateur permet de :

  • visualiser rapidement les écarts de prix
  • analyser les garanties et exclusions
  • vérifier les délais de franchise
  • identifier l’offre la plus adaptée à son profil.

Les gains ne sont pas théoriques, ils sont mesurables.

Pour un prêt immobilier de 250 000 €, il est possible d’économiser :

  • entre 5 000 € et 15 000 € sur la durée totale
  • voire davantage selon l’âge, la santé ou la quotité assurée.

Ces économies peuvent être réaffectées au projet immobilier, permettant par exemple :

  • d’augmenter la surface du bien
  • d’accéder à un meilleur emplacement
  • ou de réduire la durée du crédit.

Ainsi, changer d’assurance peut se traduire par plusieurs mètres carrés supplémentaires, notamment dans les zones où les prix au mètre carré sont élevés.

Ce qu’il faut retenir

  • L’assurance emprunteur est un poste de dépense majeur dans un crédit immobilier.
  • La délégation d’assurance permet de faire jouer la concurrence et de réduire les coûts.
  • La résiliation à tout moment facilite l’optimisation du contrat dans la durée.
  • Comparer les offres est essentiel pour maximiser les économies.

En ajustant intelligemment son assurance de prêt, il est possible d’améliorer significativement son pouvoir d’achat immobilier sans sacrifier la qualité de sa couverture.
Dernières publications

emprunt-France-5-pourcents-impact-crédit-immobilier

La France emprunte à 5 % : quel impact sur votre crédit immobilier ?

Le taux d'emprunt de la France à 10 ans a franchi le seuil symbolique des 5 % le 21 octobre 2026, selon les informations rapportées par la presse économique. Cette hausse du coût de financement de l'État français intervient dans un contexte de tensions sur les marchés obligataires. Si ce taux ne correspond pas directement à celui des crédits immobiliers accordés aux particuliers, son évolution peut influencer les conditions de financement des banques. Les conséquences potentielles pour les futurs acheteurs pourraient être bientôt visibles : des crédits immobiliers plus coûteux, une capacité d'emprunt réduite et des négociations bancaires plus exigeantes. Quel est le lien entre la dette française et votre prêt immobilier ? Quelles solutions envisager pour préserver votre budget ? Pourquoi la France emprunte-t-elle à 5 % ? Pour financer ses dépenses, l’État français emprunte sur les marchés en émettant des obligations. Le taux auquel il se finance dépend notamment de l’inflation, des finances publiques et de la confiance des investisseurs. Le taux d'emprunt de la France à 10 ans dépasse les 5 % (un sommet inédit depuis 2002) en raison de la défiance des investisseurs. Cette crise de confiance est alimentée par une dette publique très élevée (autour de 119 % du PIB), un déficit persistant, une instabilité politique face au budget 2027 et de récents troubles sociaux. Toutefois, cette hausse ne signifie pas que les crédits immobiliers atteindront automatiquement 5 %. Leurs taux dépendent aussi du coût de refinancement des banques, de leur politique commerciale, de leurs marges et de la concurrence. Quel lien entre le taux de la dette française et le crédit immobilier ? Les banques financent les crédits immobiliers grâce aux dépôts de leurs clients et à différentes sources de refinancement, notamment sur les marchés. Lorsque les rendements obligataires augmentent, leur coût de financement peut progresser, ce qui les incite à relever les taux des nouveaux prêts. Des taux immobiliers susceptibles de progresser L’OAT à 10 ans influence les conditions de financement, sans déterminer directement les taux immobiliers. Les banques tiennent aussi compte : du profil de l’emprunteur et de son apport ; de la durée du crédit ; de leurs marges et de leurs objectifs commerciaux ; de la concurrence entre établissements. Si la hausse des rendements obligataires se prolonge, les banques pourraient donc augmenter leurs taux immobiliers ou/et durcir leurs conditions d’octroi. Hausse de l’OAT 10 ans : quelles conséquences pour votre crédit immobilier ? À capital emprunté et durée identiques, une augmentation du taux immobilier entraîne une hausse des mensualités et du montant total des intérêts, hors assurance emprunteur.. Une capacité d'emprunt potentiellement réduite Pour les ménages dont le budget est déjà contraint, des mensualités plus élevées peuvent compliquer l'obtention d'un financement. À revenus constants, une hausse du taux peut réduire le montant maximal empruntable, notamment lorsque le dossier approche la limite du taux d'endettement retenu par les banques. Les acheteurs peuvent alors devoir : augmenter leur apport personnel ; revoir leur budget d'achat à la baisse ; rechercher un bien moins cher ; comparer davantage les offres bancaires ; ajuster la durée du crédit, dans les limites réglementaires (25 ans, voire 27 ans sous certaines conditions). La hausse des taux peut également peser sur le marché immobilier en réduisant le nombre de ménages capables de financer leur projet aux prix demandés. Moins de demandes = prix des offres en baisse. Le taux d'usure peut-il compliquer l'obtention d'un prêt ? La hausse des rendements de l'OAT 10 ans pourrait inciter les banques à relever leurs taux de crédit immobilier. Toutefois, cette augmentation se heurterait au taux d'usure en vigueur jusqu'au 31 décembre 2026, qui fixe le taux annuel effectif global (TAEG) maximal auquel un établissement peut accorder un prêt. Depuis le 1er octobre 2026, les plafonds applicables aux crédits immobiliers à taux fixe sont les suivants : 4,09 % pour un prêt de moins de 10 ans ; 4,68 % pour un prêt de 10 ans à moins de 20 ans ; 5,40 % pour un prêt de 20 ans et plus. Ce plafond légal intègre plusieurs éléments du financement :  les intérêts bancaires,  les primes d'assurance emprunteur,  les frais de dossier,  les frais de garantie.  Cette contrainte pourrait compliquer le financement de certains ménages si les taux immobiliers progressent en l’absence d’évolution du plafond légal : on appelle ce phénomène l’effet ciseau. Les emprunteurs dont le profil alourdit le coût de l’assurance risquent davantage de voir leur dossier bloqué. Pour contourner cette difficulté, plusieurs leviers peuvent être étudiés. Comment limiter l'impact de la hausse des taux sur votre projet immobilier ? Même si le contexte obligataire se tend, plusieurs leviers permettent d’en limiter les conséquences pour préserver votre capacité de financement. Comparer les offres de crédit immobilier Les banques ne répercutent pas toutes les variations des marchés au même rythme. Il est donc utile de solliciter plusieurs établissements ou de faire appel à un courtier pour comparer les propositions. Optimiser votre assurance emprunteur L'assurance de prêt immobilier représente jusqu’à 40 % du coût global du financement. Heureusement elle est négociable, ce qui vous autorise à refuser la proposition d’assurance de la banque, jusqu’à 60 % plus chère que les offres alternatives. Utilisez un comparateur d’assurance de prêt immobilier pour sélectionner une formule externe compétitive, à condition que les garanties respectent les exigences de l'établissement prêteur. Cette démarche, appelée délégation d'assurance, peut réduire le TAEG et faciliter le respect du taux d'usure. Adapter votre budget et votre apport personnel Pour consolider votre dossier, vous pouvez également augmenter votre apport, réduire le montant emprunté ou revoir le prix du bien recherché. Une situation professionnelle stable, des comptes bien tenus et un taux d'effort maîtrisé peuvent aussi renforcer votre profil auprès des banques. Faut-il reporter son achat immobilier en 2027 ? Le passage du taux d'emprunt de la France à 5 % ne signifie pas qu'il faut renoncer à acheter. Certes, il traduit un environnement financier plus incertain, susceptible de peser sur les conditions de crédit. Mais si votre projet immobilier est abouti, ne le remettez pas aux calendes grecques dans l’espoir de voir les taux d’emprunt baisser.  En 2027, une baisse franche des taux d'emprunt (immobiliers et souverains) paraît peu probable. Avec une dette et un taux d'OAT élevés, une inflation persistante autour de 2,5% (prévisions de la BCE pour la zone euro) et les incertitudes liées au budget et à l'élection présidentielle d'avril-mai 2027, les courtiers anticipent plutôt des taux immobiliers autour de 4 % (hors assurance et coût des sûretés). Avant de prendre une décision, évaluez votre capacité de remboursement, comparez les offres et vérifiez que votre budget reste soutenable en intégrant l'assurance et les frais annexes. L'enjeu est de sécuriser votre financement plutôt que de chercher à anticiper parfaitement l'évolution des taux.

réussir-changement-assurance-emprunteur-4-étapes

Réussir son changement d’assurance de prêt : les 4 étapes à suivre

La substitution d’assurance d’assurance de prêt immobilier permet de remplacer le contrat initial par un autre présentant des garanties équivalentes. Depuis la loi Lemoine, cette opération peut être engagée à tout moment, sans attendre l’échéance annuelle du contrat. Simple sur le papier, le changement d’assurance emprunteur nécessite de suivre une procédure précise pour mettre toutes les chances de son côté. Quatre étapes sont essentielles : identifier les exigences de la banque, comparer les offres, transmettre un dossier complet vérifier les nouvelles conditions du prêt. 1. Obtenir la fiche d’équivalence des garanties Avant de rechercher une nouvelle assurance, il faut connaître précisément les garanties exigées par la banque. Cette dernière vous a remis 2 documents : la fiche standardisée d’information (FSI) et la fiche personnalisée. La principale différence entre les deux réside dans leur moment de remise et leur objectif : la FSI sert à une première comparaison générale des offres dès la simulation, tandis que la fiche personnalisée détaille les exigences précises de la banque pour évaluer l'équivalence des garanties lors d'un choix de contrat externe. Pour changer votre assurance emprunteur dans les normes, vous devez d’abord vous appuyer sur la fiche personnalisée. Le saviez-vous ? : les assurances de groupe proposées par les banques sont jusqu’à 4 fois plus chères que les contrats individuels. La substitution d’assurance à tout moment a précisément été mise en place pour que l’emprunteur ne soit plus captif du prêteur et puisse mettre les offres en concurrence en cours de prêt. Identifier les garanties exigées par la banque La banque exige les garanties décès et PTIA (Perte Totale et Irréversible d'Autonomie), auxquelles viennent s’ajouter d’autres garanties en fonction de votre projet et de votre profil d’emprunteur : garantie invalidité permanente totale (IPT) ; garantie invalidité permanente partielle (IPP) ; garantie incapacité temporaire de travail (ITT) ; éventuellement garantie perte d’emploi. La fiche d’équivalence précise également les caractéristiques attendues pour certaines garanties : la répartition de la quotité d’assurance de prêt entre les deux co-emprunteurs ; les délais de carence et franchises applicables en cas d’incapacité ou d’invalidité ; les conditions retenues pour définir l’inaptitude à exercer son activité professionnelle ; les exclusions de garanties relatives aux troubles psychiques et aux pathologies du dos (dites maladies non objectivables) ; les modalités de couverture des problèmes de santé ou maladies déjà présents avant la souscription. Pourquoi cette étape est-elle indispensable ? Le tarif ne suffit pas pour obtenir l'accord de la banque. Un contrat moins cher peut être refusé s'il ne respecte pas ses critères d'équivalence. La fiche constitue le document de référence pour comparer les assurances emprunteur. Elle permet de rechercher un contrat répondant précisément aux exigences du prêteur et de limiter le risque de refus. Bon à savoir : le refus éventuel à la substitution d’assurance ne peut porter que sur le non-respect de l’équivalence de garanties. 2. Faire établir des devis à garanties équivalentes Une fois les exigences de la banque identifiées, vous pouvez solliciter plusieurs devis auprès d’assureurs ou d’un courtier. Comparer les garanties et le prix Chaque proposition doit être examinée au regard de la fiche d’équivalence. Il faut notamment vérifier : le montant des cotisations ; le mode de calcul de la prime ; les garanties proposées ; les exclusions ; les franchises ; les délais de carence éventuels ; les conditions d’indemnisation ; la quotité assurée ; les éventuelles conditions liées à l’âge ou à la profession. Le TAEA (taux annuel effectif de l’assurance) doit être utilisé pour comparer le coût de plusieurs contrats. Ne pas choisir uniquement l'assurance la moins chère Une cotisation moins élevée ne signifie pas nécessairement que l’offre est plus intéressante. Une assurance peut être moins chère parce qu’elle prévoit davantage d’exclusions ou des conditions d’indemnisation différentes. L’objectif de la substitution est donc de trouver un contrat à la fois compétitif et conforme aux garanties exigées par la banque. 3. Adresser la demande de substitution avec toutes les pièces Après avoir choisi le nouveau contrat, vous transmettez votre demande de substitution à la banque. Constituer un dossier complet Pour éviter les demandes de documents complémentaires et les délais supplémentaires, il est préférable d’envoyer dès le départ toutes les pièces nécessaires, notamment : la demande de substitution ; le nouveau contrat ou certificat d’adhésion d’assurance de prêt ; les conditions générales et particulières utiles à l’analyse ; les éléments permettant de vérifier l’équivalence des garanties ; les informations relatives à la quotité assurée ; tout document complémentaire demandé par la banque. Conserver une preuve de la demande Vous devez conserver une copie de l'ensemble du dossier transmis ainsi que les échanges avec la banque. Ces documents permettent de suivre la procédure et de disposer d'éléments précis en cas de difficulté. La substitution n'est effective qu'une fois le nouveau contrat accepté et les formalités contractuelles réalisées. Il est donc préférable de ne pas considérer le changement comme définitif avant confirmation de la banque. 4. Vérifier l’avenant et le nouveau coût du crédit La banque dispose de 10 jours ouvrés pour accepter ou refuser la substitution. En cas d’accord, elle doit formaliser la modification du contrat de prêt, via un avenant gratuit.  Tout refus doit être motivé par écrit de manière exhaustive afin que vous puissiez éventuellement présenter une nouvelle demande dans les normes. Contrôler les nouvelles informations financières Le changement d'assurance modifie généralement le coût total du crédit. Il convient donc de vérifier les informations figurant dans l'avenant et, le cas échéant, le nouveau taux annuel effectif global (TAEG) calculé avec la nouvelle assurance. Pensez à contrôler : le nom du nouvel assureur ; la date de prise d’effet ; les garanties souscrites ; la quotité assurée ; le montant des cotisations ; le coût total de l’assurance ; les nouvelles données financières du prêt. Une comparaison avec l'ancien contrat permet de vérifier que l'économie attendue est bien réelle. Consultez notre baromètre du pouvoir d’achat immobilier d’octobre 2026 pour constater le gain qu’il est possible de comptabiliser en changeant d’assurance de prêt immobilier. Grâce aux économies de plusieurs milliers d’euros, vous pouvez éventuellement financer l’aménagement ou la rénovation du logement.

remboursement-mutuelle-compléments-alimentaires

Compléments alimentaires : sont-ils remboursés par la mutuelle santé ?

Les compléments alimentaires sont utilisés pour combler certaines carences, renforcer les apports nutritionnels ou accompagner des besoins spécifiques, notamment pendant la grossesse ou avec l’âge. Pourtant, leur coût reste à la charge du consommateur. La Sécurité sociale ne rembourse pas les compléments alimentaires, mais certaines exceptions existent. De son côté, la mutuelle santé peut proposer une prise en charge partielle grâce à des forfaits spécifiques. Découvrez les conditions de remboursement des compléments alimentaires, les garanties à vérifier dans votre contrat et les solutions pour réduire vos dépenses de santé. La Sécurité sociale rembourse-t-elle les compléments alimentaires ? En règle générale, les compléments alimentaires ne sont pas remboursés par l'Assurance maladie, car ce ne sont pas des médicaments. Ils n'ont pas de propriété curative ou préventive contre les maladies et ne nécessitent pas d'autorisation de mise sur le marché (AMM) de la même manière. Ils regroupent notamment les vitamines, les minéraux, les plantes, les acides aminés et d'autres substances destinées à compléter l'alimentation. Même lorsqu'un médecin recommande leur utilisation, une prescription ne suffit pas à ouvrir un droit au remboursement. La prise en charge dépend de la nature du produit, de son statut réglementaire et des conditions prévues par l'Assurance maladie. Quelques chiffres sur la consommation de compléments alimentaires en France :  Le marché français des compléments alimentaires représente un chiffre d'affaires d'environ 3 milliards d'euros par an (selon les estimations du syndicat Synadiet). 61 % des Français ont consommé des compléments alimentaires au cours des 24 derniers mois. 77 % des consommateurs en prennent de façon régulière (plusieurs cures par an). Les compléments alimentaires les plus consommés et vendus se regroupent autour de grandes catégories de besoins (immunité, forme, digestion, sommeil et stress) : vitamine C, vitamine D, magnésium, Oméga 3, probiotiques, compléments pour les cheveux et les ongles. Le budget moyen dépensé par les Français pour les compléments alimentaires se situe entre 15 et 50 euros par mois pour la majorité des consommateurs. Quels compléments alimentaires peuvent être remboursés ? La Sécurité sociale ne prend en charge certains compléments alimentaires que dans des cas très précis : La dénutrition avérée : les Aliments Destinés à des Fins Médicales Spéciales (ADFMS), comme les Compléments Nutritionnels Oraux (CNO) prescrits après une chirurgie ou un cancer, sont remboursés à 65 %. Les carences documentées et médicalement justifiées : certains traitements ou suppléments spécifiques (comme le fer ou l'acide folique pendant la grossesse, ou certains besoins liés à la chirurgie bariatrique) peuvent être pris en charge s'il s'agit de médicaments et non de simples compléments en vente libre.  Les Affections Longue Durée (ALD) : certaines prises en charge particulières peuvent être validées au cas par cas. Il faut donc distinguer : les compléments alimentaires classiques, non remboursés ; les médicaments prescrits et remboursables, soumis aux règles habituelles de l'Assurance maladie ; les produits nutritionnels à usage médical, dont la prise en charge dépend d'indications spécifiques. La mutuelle santé rembourse-t-elle les compléments alimentaires ? Une mutuelle santé peut rembourser certains compléments alimentaires, mais uniquement si le contrat prévoit une garantie adaptée. La couverture n'est donc pas systématique. En règle générale, les complémentaires santé ne remboursent pas les produits achetés librement en pharmacie, en parapharmacie ou sur Internet. Toutefois, certains contrats intègrent des forfaits qui peuvent contribuer à financer ces dépenses. Bon à savoir : si le complément alimentaire bénéficie d’un remboursement de l’Assurance Maladie, le contrat de mutuelle responsable est obligé de couvrir le ticket modérateur.  Le forfait pharmacie non remboursée Certaines mutuelles proposent un forfait annuel consacré aux médicaments ou aux produits de pharmacie non pris en charge par la Sécurité sociale, ainsi qu’à l’automédication (sans prescription). Selon les conditions du contrat, cette garantie peut couvrir une partie des dépenses engagées pour des compléments alimentaires. Le remboursement peut être limité à un montant annuel ou à un plafond par achat. Avant de compter sur cette prise en charge, vérifiez notamment : le montant du forfait annuel ; les produits éligibles ; l'obligation éventuelle de disposer d'une prescription médicale ; les justificatifs à fournir, comme une facture nominative ; les éventuelles exclusions prévues au contrat. Les forfaits prévention et bien-être D'autres complémentaires santé prévoient une garantie dédiée à la médecine douce, à la prévention ou/et au bien-être. Selon les offres, ces forfaits peuvent couvrir certains produits ou prestations non remboursés par l'Assurance maladie. Attention : un forfait médecine douce ne couvre pas automatiquement les compléments alimentaires. La garantie doit mentionner explicitement les dépenses éligibles ou prévoir une catégorie suffisamment large pour les inclure. Les offres partenaires de certaines mutuelles Certaines complémentaires santé proposent à leurs assurés des avantages auprès de marques spécialisées dans les compléments alimentaires. Ces dispositifs prennent parfois la forme de réductions ou de remboursements ciblés sur certains produits. Il est important de consulter les conditions de l'offre et de vérifier si l'avantage s'applique à vos achats habituels. Comment obtenir le remboursement de vos compléments alimentaires ? Pour savoir si vos achats peuvent être pris en charge, commencez par consulter le tableau des garanties de votre complémentaire santé. 1. Vérifiez les garanties de votre contrat Recherchez les rubriques suivantes : pharmacie non remboursée ; automédication ; prévention et bien-être ; médecines douces ; prestations ou produits partenaires. Si les compléments alimentaires ne sont pas mentionnés, contactez votre organisme pour confirmer leur éventuelle éligibilité. 2. Conservez les justificatifs nécessaires Si votre contrat prévoit un remboursement, rassemblez les documents demandés. Il peut s'agir d'une facture détaillée, d'une prescription médicale ou d'un justificatif précisant la nature du produit acheté. Une facture seule ne garantit pas le remboursement : le produit doit entrer dans le champ de la garantie. 3. Comparez les forfaits avant de choisir votre mutuelle Si vous achetez régulièrement des compléments alimentaires, ce poste de dépenses peut entrer dans vos critères de comparaison. Examinez le montant du forfait, les exclusions et les conditions d'accès à la garantie. Privilégiez une couverture correspondant à vos besoins réels plutôt qu'un contrat plus coûteux uniquement pour bénéficier d'un forfait bien-être. FAQ sur le remboursement des compléments alimentaires Une ordonnance permet-elle de se faire rembourser des compléments alimentaires ? Non, pas systématiquement. Une ordonnance ne suffit pas à rendre un complément alimentaire remboursable. La prise en charge dépend du statut du produit et des conditions définies par l'Assurance maladie ou par votre mutuelle. Les vitamines sont-elles remboursées par la Sécurité sociale ? Certaines spécialités vitaminées disposant du statut de médicament peuvent être remboursées lorsqu'elles remplissent les conditions requises. Les vitamines vendues comme compléments alimentaires classiques restent généralement à la charge de l'acheteur. La mutuelle rembourse-t-elle les probiotiques et le magnésium ? Cela dépend du contrat. Les probiotiques et le magnésium vendus comme compléments alimentaires ne sont pas remboursés par la Sécurité sociale. Une mutuelle peut éventuellement les couvrir au titre d'un forfait spécifique, si les conditions de garantie le permettent. Comment savoir si un complément alimentaire est remboursé ? Consultez les informations officielles relatives au produit, demandez conseil à votre pharmacien et vérifiez votre tableau de garanties. En cas de doute, contactez directement votre complémentaire santé avant l'achat.