Magnolia.fr soutient l'association PASDB en Birmanie

magnolia-soutient-association-pour-une-action-sociale-en-birmanie

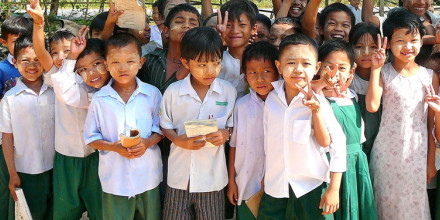
L’association humanitaire d’intérêt général (voir plus loin les avantages fiscaux pour les donateurs) et à but non lucratif PASDB (Pour une Action Sociale Durable en Birmanie), finance depuis décembre 2009 plusieurs programmes sociaux en Birmanie, dans les secteurs de l’accès à l’eau potable pour tous, de l’accès à l’éducation pour tous et de l’attribution de microcrédit sans intérêts.


PASDB est indépendante, aconfessionnelle, apolitique et fonctionne uniquement grâce à des dons privés (aucune subvention reçue à ce jour).

L’association est officiellement reconnue par les autorités birmanes depuis décembre 2017.
Entièrement composée de bénévoles en France, Suisse et Allemagne (du personnel birman est salarié sur place), PASDB soutient, de différentes manières, des petites ONG locales ou des structures religieuses et laïques, qui s’occupent de personnes particulièrement vulnérables (orphelins et enfants issus de familles très démunies, foyers avec un ou plusieurs enfants handicapés, réfugiés, etc.).

Ces ONG et structures birmanes aidées par PASDB possèdent en effet une parfaite connaissance du terrain, sur laquelle l’association se base pour développer ses projets sociaux en faveur de milliers de personnes se trouvant bien souvent en situation de survie.

En effet, il faut savoir qu’en Birmanie, 50 années de pouvoir militaire ont entraîné une grande paupérisation chez la majorité des birmans (selon l’ONU, 40 % vivent en dessous du seuil de pauvreté).

Interventions de PASDB pour l’accès à l’eau potable pour tous

Dans le cadre de son champ d’activité lié à l’accessibilité à l’eau potable en faveur de populations extrêmement démunies, PASDB finance, à travers son programme « Une Eau pour la Vie » :

  • l’installation de mini-usines de traitement/purification d’eaux insalubres, contaminées par toutes sortes de substances chimiques et bactéries d’origine industrielle et humaine (matières fécales). La consommation, par la très grande majorité des birmans défavorisés, de ces eaux hautement toxiques, entraîne une mortalité infantile importante à cause de nombreuses maladies hydriques (diarrhée, choléra, typhoïde, dengue, hépatites, etc.), qui affaiblissent également les adultes. Les installations de ces mini-usines de traitement d’eaux insalubres se font en général dans des monastères, lieux protégés où l’on trouve des réserves d’eaux pluviales d’une grande capacité de stockage et dans lesquels une maintenance régulière du matériel peut être effectuée. Des milliers d’habitants (pour la plupart des réfugiés) survivant autour et dans ces monastères bénéficient de chaque installation financée par PASDB. Coût moyen d’une installation : 3800 € ;
  • la construction de puits d’eau potable (300 € en moyenne pour un puits).

Actions de PASDB dans le secteur de l’éducation pour tous

À travers son programme « Le Cartable de l’Espoir », lié à l’éducation des plus démunis, PASDB :

• scolarise ou rescolarise des orphelins ou enfants valides et handicapés issus de familles vivant dans une pauvreté absolue.  La prise en charge par PASDB des frais de scolarisation s'effectue pendant au moins tout le cycle primaire (5 années) ;
• aide des établissements ou instituts spécialisés qui prennent en charge l'éducation de ces enfants (par exemple l’école Mary Chapman des sourds et malentendants de Yangon). Dans ce cas, le soutien de l’association s'effectue principalement à travers l'achat de nourriture ou de matériel et la prise en charge partielle du salaire d'enseignants.
Le programme « Le Cartable de l’Espoir » protège en partie ces enfants contre l’enrôlement de force dans l’armée en tant qu’enfants-soldats*, ou contre les réseaux de prostitution, très actifs en Birmanie et en Thaïlande. Actuellement, plusieurs milliers d’enfants valides et handicapés, parmi lesquels 1450 orphelins et 430 sourds et malentendants, bénéficient de l’aide de PASDB à travers ce programme.

À titre indicatif, le coût d’une année scolaire pour un enfant s’élève à 45 euros, soit seulement 5 euros par mois !

* Selon l’UNICEF et l'ONU, la Birmanie compte le plus grand nombre d’enfants-soldats sur la planète, à savoir environ 50 000 sur 250 000. L’armée birmane est principalement concernée, mais aussi plusieurs groupes ethniques en lutte contre le pouvoir central birman.

Programme d’attribution de microcrédits et divers

Le troisième des programmes sociaux de PASDB consiste à attribuer des microcrédits sans intérêts à des personnes très pauvres exclues du système financier classique (principalement des femmes), les sommes allant en moyenne de 20 à 50 euros, exceptionnellement un peu plus.

Les microcrédits que l’association attribue en Birmanie sont mis en place par ses coordinatrices et correspondants de terrain locaux, qui possèdent une connaissance précise de l’environnement birman et restent en lien régulier avec les personnes aidées, garantissant ainsi le sérieux et la viabilité des microprojets. Ces microcrédits sont renouvelables si les conditions ont été respectées par les bénéficiaires.

Les remboursements sont bimensuels. Par l’autonomie financière qu’elle procure, cette aide permet aux personnes aidées de sortir peu à peu d'une grande pauvreté et d'envisager des projets d'avenir, tout en retrouvant une certaine dignité.

Depuis les débuts de ce programme (2012), PASDB a attribué des microcrédits à plus de 170 foyers.

Parfois, PASDB s’engage financièrement dans d’autres actions sociales telles que la restauration de huttes ou l’apport de soins médicaux de base. Et puis, il arrive à l’association de réceptionner des objets divers, tels que vêtements, chaussures, affaires scolaires, jouets, lunettes, etc., collectés en Europe puis apportés par des voyageurs ou amis se rendant en Birmanie.

En bref, PASDB tente de mettre en place tout ce qui peut soulager, réconforter, améliorer le quotidien d’adultes et d’enfants déjà bien « abîmés » par la vie.

Grâce aux programmes détaillés ci-dessus, le nombre de 30 000 personnes que PASDB soutient directement (parmi lesquelles environ 10 000 enfants) vient d’être atteint !

À noter enfin que les responsables et correspondants de terrain locaux de nos programmes sociaux sont tous birmans et que nous aidons des enfants issus de toutes les confessions religieuses de Birmanie (bouddhistes, musulmans, chrétiens et hindous).

Aussi, n’hésitez pas à vous abonner, à aimer, commenter et partager les vidéos !

Thierry Cuberos (fondateur et chargé de communication de PASDB) nous fait part de sa satisfaction, car, après des années d'intenses démarches auprès des différentes autorités birmanes concernées, PASDB est enfin reconnue officiellement en Birmanie.

"Les démarches furent longues et fastidieuses, comme à chaque fois qu'il faut traiter avec l'administration de ce pays, mais notre patience a fini par payer ! Cette officialisation change beaucoup de choses pour notre fonctionnement. Un grand merci à toutes celles et ceux qui nous ont aidés tout au long de ce processus, amis birmans et bénévoles de PASDB."

L'action de PASDB correspond à l'engagement de Magnolia.fr dans le domaine du développement durable et de la responsabilité sociale.

AGIR ENSEMBLE

Si vous êtes sensibles à l’activité humanitaire de PASDB en Birmanie en faveur des plus démunis et que vous souhaitez y soutenir l’un de ses programmes sociaux, vous pouvez vous engager aux côtés de l’association et devenir ainsi un acteur solidaire de cette activité :

  • par un don en ligne 100 % sécurisé, sur la page suivante de notre site internet : https://www.associationpasdb.org/nous-soutenir/comment-faire-un-don/ ;
  • par chèques, libellés à l’ordre de « association PASDB » ;
  • par virements ou prélèvements (uniques ou mensualisés), en vous rendant sur la page suivante :

FAITES UN DON

Important : vos dons en faveur de l’association PASDB sont déductibles de vos impôts*.

*Pour les particuliers, les dons en faveur des associations d’intérêt général ouvrent droit à une réduction d’impôt de 66 % du montant des dons dans la limite de 20 % du revenu imposable.

Les entreprises quant à elles bénéficient dans le cadre du mécénat d’une réduction d’impôt de 60 % du montant des dons, dans la limite de 5 ‰ du chiffre d'affaire. Dans les deux cas, un reçu fiscal vous est délivré par PASDB.

Pour plus d’informations, vous pouvez contacter par téléphone :
Bernadette Kajdan (présidente), au 05 53 42 20 46,
Thierry Cuberos (fondateur et chargé de communication), au 05 53 50 41 14 ou au 06 82 40 57 03.

N’hésitez-pas à vous rendre sur le site web de PASDB, qui contient 110 pages d’informations en 5 langues, sur la Birmanie et sur l’action humanitaire de l’association sur place
 

Publié par Herve Labatut

Dernières publications

santé-6-millions-personnes-sans-médecin-traitant

Santé : plus de 6 millions de personnes sans médecin traitant

La pénurie de médecins généralistes continue de fragiliser l'accès aux soins en France. Selon un rapport de la Cour des comptes publié le 30 septembre 2026, 6,3 millions d'assurés sociaux de 17 ans et plus n'ont pas de médecin traitant déclaré. Une situation préoccupante, particulièrement pour les personnes âgées, les patients atteints de maladies chroniques et les ménages modestes. Face à ce constat, la juridiction financière propose plusieurs mesures pour mieux répartir le suivi médical et inciter davantage de généralistes à prendre en charge de nouveaux patients. Quelles sont les causes de cette situation et quelles conséquences entraîne-t-elle pour les assurés, notamment en matière de remboursement par l'Assurance maladie et la mutuelle santé ? L'essentiel à retenir 6,3 millions de Français adultes n'ont pas de médecin traitant déclaré. Les personnes précaires, âgées et résidant en Ehpad sont particulièrement concernées. Deux médecins généralistes sur trois refusent les nouveaux patients. La Cour des comptes propose d'imposer un minimum de 500 patients suivis par généraliste libéral. L'absence de médecin traitant entraîne une diminution des remboursements de l'Assurance maladie et augmenter le reste à charge. Combien de personnes en France n’ont pas de médecin traitant ? Vingt ans après la mise en place du dispositif du médecin traitant, son objectif initial reste loin d'être atteint. Créé dans le cadre de la réforme de l'Assurance maladie de 2004, le parcours de soins coordonnés repose sur un principe simple : chaque assuré désigne un médecin chargé d'assurer son suivi médical, de coordonner ses consultations et de l'orienter vers les spécialistes lorsque cela est nécessaire. Pourtant, d'après le rapport de la Cour des comptes, 88,5 % des adultes avaient déclaré un médecin traitant en 2025, laissant 6,3 millions de personnes sans référent médical. La situation s'est même dégradée par rapport à 2019, malgré les différentes mesures engagées pour améliorer l'accès aux soins. Qui n’a pas de médecin traitant ? Les inégalités sont également importantes selon les profils et les territoires. Parmi les personnes sans médecin traitant figurent environ 850 000 assurés particulièrement vulnérables, notamment : Les bénéficiaires de la Complémentaire Santé Solidaire (CSS) ; Les personnes âgées de plus de 65 ans prenant plusieurs médicaments ; Les résidents en établissement d'hébergement pour personnes âgées dépendantes (Ehpad). La situation est particulièrement tendue en Guyane, en Seine-Saint-Denis et dans le Cher. À l'inverse, les Hautes-Alpes et les Pyrénées-Atlantiques affichent une meilleure couverture médicale. Autre constat préoccupant : disposer d'un médecin traitant déclaré ne garantit pas nécessairement un suivi régulier. En 2023, près de 11 millions de patients, soit un sur cinq, n'avaient pas consulté leur médecin référent au cours de l'année. Pourquoi est-il devenu si difficile de trouver un médecin traitant ? Le vieillissement des médecins généralistes et les départs à la retraite Plusieurs facteurs expliquent cette pénurie. Le premier tient au vieillissement de la population médicale et aux nombreux départs à la retraite qui ne sont pas suffisamment compensés par les nouvelles installations. Dans certains territoires, les médecins généralistes doivent déjà assurer le suivi d'une patientèle importante et ne peuvent plus accepter de nouveaux patients. Une profession confrontée à une surcharge de travail Selon les données évoquées dans le rapport, deux généralistes sur trois refusent désormais les nouveaux patients. La surcharge de travail et les contraintes administratives rendent également la fonction de médecin traitant moins attractive. La Cour des comptes relève par ailleurs un paradoxe : une partie des médecins généralistes libéraux ne participe pas, ou très peu, au dispositif. Sur les 53 840 généralistes libéraux recensés en 2024, 8 553 n'exerçaient pas cette mission ou suivaient moins de 200 patients en tant que médecin traitant. Une rémunération du suivi médical jugée insuffisante La question de leur rémunération fait également débat. Le suivi d'une patientèle implique des consultations, mais aussi un travail de coordination, de prévention et d'échanges avec les autres professionnels de santé. Cette activité peut être chronophage et ne correspond pas toujours aux aspirations des jeunes médecins, davantage soucieux de préserver leur équilibre entre vie professionnelle et vie personnelle. Quelles solutions pour améliorer l'accès à un médecin traitant ? Pour remédier à cette situation, la Cour des comptes formule plusieurs propositions destinées à mobiliser davantage les médecins généralistes et à améliorer la couverture médicale de la population. La mesure phare consiste à instaurer un seuil minimal de 500 patients suivis par médecin généraliste libéral. Cette obligation concernerait principalement les praticiens qui ne prennent actuellement en charge aucun patient en tant que médecin traitant ou qui disposent d'une patientèle très réduite. Selon les estimations de la Cour, cette mesure pourrait permettre à 2,5 à 4 millions d'assurés supplémentaires de bénéficier d'un médecin référent. D'autres pistes sont également avancées : Revaloriser la rémunération forfaitaire des médecins généralistes pour mieux reconnaître leur travail de suivi, de prévention et de coordination des soins ; Développer les maisons de santé pluriprofessionnelles et les communautés professionnelles territoriales de santé (CPTS) pour favoriser le travail en équipe ; Renforcer la formation des futurs médecins à la fonction de médecin traitant ; Déployer davantage d'assistants médicaux afin de libérer du temps médical ; Repérer les patients les plus vulnérables et les accompagner dans leurs démarches pour trouver un médecin référent. Quel impact sur la mutuelle santé si on n'a pas de médecin traitant ? Ne pas avoir de médecin traitant déclaré peut avoir des conséquences financières directes pour les assurés. En effet, l'absence de déclaration entraîne automatiquement une sortie du parcours de soins coordonnés, sauf dans certaines situations particulières prévues par l'Assurance maladie. On compte 4 spécialités médicales en accès direct : la gynécologie, la stomatologie, la psychiatrie, le dentaire et l'ophtalmologie. Dans certains cas spécifiques, les kinésithérapeutes, les sages-femmes et les infirmiers peuvent être consultés sans passer au préalable par le médecin traitant. Minoration du remboursement de la Sécu En dehors de ces situations, les consultations médicales en direct sont alors moins bien remboursées par la Sécurité sociale.  Prenons l'exemple d'une consultation chez un généraliste conventionné de secteur 1 facturée 30 €. La Sécu applique un taux de remboursement de 70 % mais retient 10,60 € si vous ne passez pas par votre médecin traitant :  Situation Base de remboursement  Taux de remboursement  Montant remboursé* Reste à charge Avec médecin traitant 30 € 70 % 19 € 11 € Sans médecin traitant 30 € 70 % - 10,60 € 8,40 € 21 € *Déduction faite de la participation forfaitaire de 2 € Prise en charge diminuée de la mutuelle santé La situation est également pénalisante pour la complémentaire santé. En effet, la mutuelle responsable n’a pas le droit de prendre en charge les pénalités financières en cas de non-respect du parcours de soins coordonnés. Ce type de contrat représente environ 95 % du marché.  En revnache, si la spécialité est autorisée, consulter un spécialiste en accès direct (sans passer par le médecin traitant) permet de conserver le même niveau de remboursement de la Sécurité sociale et de la mutuelle. Si l’on reprend notre exemple, le reste à charge après intervention de la mutuelle atteint :  avec médecin traitant : 2 € (équivalent à la participation forfaitaire) sans médecin traitant : 19,60 € (9 € + 10,60 €) L'absence de médecin traitant constitue un désavantage financier pour les consultations médicales concernées, que le choix d'une bonne mutuelle santé ne permet pas de supprimer. Un enjeu majeur pour l'avenir du système de santé Le rapport de la Cour des comptes met en évidence les limites du dispositif du médecin traitant, pourtant essentiel à la coordination des soins et à la prévention. Au-delà des 6,3 millions de personnes sans médecin référent, les difficultés rencontrées par les patients pour obtenir un rendez-vous montrent que l'accès effectif aux soins reste un défi majeur. Les mesures proposées devront désormais être discutées avec les professionnels de santé et les pouvoirs publics. Leur mise en œuvre pourrait contribuer à réduire les inégalités territoriales et à améliorer le suivi des patients les plus fragiles. En attendant, les assurés qui ne parviennent pas à trouver un médecin traitant peuvent solliciter leur caisse primaire d'assurance maladie (CPAM) ou une organisation coordonnée territoriale pour être accompagnés dans leurs recherches.

prévisions-taux-immobiliers-2027

Taux immobiliers 2027 : les prévisions des experts

Les perspectives du marché du crédit immobilier pour 2027 s'annoncent relativement tendues. En remontée progressive depuis septembre 2026, les taux immobiliers pourraient poursuivre leur progression au cours des prochains mois, avant une éventuelle stabilisation. Plusieurs facteurs économiques et financiers incitent en effet les banques à redoubler de prudence : hausse des rendements obligataires, incertitudes budgétaires en France, inflation persistante et évolution de la politique monétaire européenne. Pour les futurs acquéreurs, l'année 2027 pourrait donc être marquée par des conditions d'emprunt moins favorables qu'au premier semestre 2026. Une remontée généralisée jusqu'à 5 % reste toutefois un scénario extrême et non une prévision centrale. L'essentiel à retenir Taux immobiliers en hausse : les taux pourraient continuer à progresser jusqu'au début de 2027, sous l'effet des tensions obligataires. OAT à 10 ans : son franchissement du seuil de 5 % renchérit le coût de financement des banques. Politique de la BCE : un nouveau relèvement des taux directeurs en décembre pourrait accentuer la pression sur les crédits immobiliers. Aides à l'achat : le PTZ et le projet de PTZ parentalité pourraient soutenir l'accession à la propriété. Assurance emprunteur : comparer les contrats permet de réduire le coût global du crédit, même en période de hausse des taux. Une OAT à 10 ans supérieure à 5 % qui inquiète les banques L'évolution de l'OAT française à 10 ans constitue l'un des principaux indicateurs à surveiller pour anticiper les taux de crédit immobilier. Cette obligation assimilable du Trésor correspond au taux auquel l'État français emprunte sur les marchés financiers pendant 10 ans. Son rendement sert par ailleurs de référence aux établissements bancaires pour déterminer leurs conditions de financement à long terme. Or, cet indicateur a franchi le seuil symbolique des 5 % en octobre 2026, atteignant même 5,13 % le 22 octobre. Il s'agit de son niveau le plus élevé depuis 2002. Cette progression s'explique notamment par les inquiétudes des investisseurs concernant la situation budgétaire française et les tensions sur la dette publique. Cette remontée exerce une pression supplémentaire sur les banques, qui doivent intégrer un coût de refinancement plus élevé dans leurs grilles tarifaires. Elles peuvent alors répercuter une partie de cette augmentation sur les nouveaux crédits immobiliers. Hausse des taux début novembre 2026 Les conséquences sont déjà perceptibles, avec des surcoûts entre 10 et 17 points de base. Selon le baromètre CAFPI de novembre 2026, les taux moyens obtenus en octobre accusent entre 10 et 17 points de base supplémentaires par rapport au mois précédent (hors assurance emprunteur et coût des sûretés) : sur 15 ans : 3,40 % contre 3,30 %  sur 20 ans : 3,61 % contre 3,51 % sur 25 ans : 3,75 % contre 3,58 % Les meilleurs profils continuent néanmoins de bénéficier de conditions plus avantageuses, avec des décotes significatives qui font respectivement tomber les taux à 3,10 %, 3,25 % et 3,45 %. Retrouver toutes les infos pour emprunter en novembre 2026. Si les rendements obligataires restent durablement élevés, les banques vont continuer à relever leurs taux immobiliers en 2027. Toutefois, la transmission de l'OAT aux barèmes bancaires n'est ni immédiate ni systématique. Chaque établissement conserve une marge de manœuvre commerciale en fonction de ses objectifs de production, de ses ressources et de sa politique de risque. La politique monétaire de la BCE : un autre facteur de hausse des taux Les décisions de la Banque centrale européenne (BCE) vont également avoir une influence importante sur les conditions d'emprunt en 2027. Le 29 octobre 2026, l'institution a opté pour le maintien de ses 3 taux directeurs. Cette décision intervient après une précédente augmentation de 0,25 point en septembre, motivée notamment par les tensions inflationnistes liées au contexte géopolitique et à la hausse des prix de l'énergie. Après cette pause, les marchés et certains responsables jugent très probable une hausse des taux lors de la prochaine réunion de décembre 2026 face au rebond de l'inflation. Dans la zone euro, l'inflation a atteint 4,0 % en octobre 2026, selon l'estimation rapide d'Eurostat. En France, elle est estimée à 3,4 %. Pour les emprunteurs, un nouveau resserrement monétaire pourrait contribuer à maintenir les taux immobiliers à un niveau élevé. Les décisions de la BCE influencent en effet le coût de l'argent dans la zone euro et les conditions de financement des établissements bancaires. La banque centrale va devoir trouver un équilibre entre la maîtrise de l'inflation et le soutien à l'activité économique. Une politique monétaire trop restrictive risquerait de ralentir davantage la croissance, ce qui pourrait à terme limiter les possibilités de nouvelles hausses. Taux immobiliers en 2027 : quels scénarios envisager ? Compte tenu de ces différents paramètres, plusieurs trajectoires peuvent être envisagées pour les taux de crédit immobilier en 2027. Période Évolution possible des taux immobiliers Fin 2026 Poursuite de la hausse progressive sous l'effet des tensions obligataires Premier trimestre 2027 Risque de nouvelle augmentation si l'inflation reste élevée Premier semestre Stabilisation possible à un niveau supérieur à celui de début 2026 Second semestre Éventuelle détente si l'inflation recule et que les marchés obligataires s'apaisent Dans le scénario le plus défavorable, les taux pourraient continuer à progresser au cours du premier semestre 2027. Une OAT durablement supérieure à 5 %, associée à un nouveau relèvement des taux directeurs de la BCE, accentuerait la pression sur les barèmes bancaires. À l'inverse, un apaisement des tensions sur les marchés financiers, une amélioration de la situation budgétaire française et un ralentissement de l'inflation pourraient favoriser une stabilisation, voire une légère diminution des taux au cours du second semestre. L’impact de l’échéance présidentielle sur les taux Une baisse importante des taux immobiliers dès le début de l'année 2027 semble donc difficile à anticiper dans le contexte actuel. Il faut toutefois rappeler que ces projections restent conditionnées à des événements économiques et géopolitiques susceptibles d'évoluer rapidement.  L'élection présidentielle aura inévitablement un impact sur les marchés obligataires. Le risque politique ne s'éteindra pas nécessairement dès le soir du résultat d'avril 2027, les marchés redoutant l'application de programmes économiques perçus comme expansionnistes ou peu compatibles avec une réduction rapide du déficit (qui dépasse les 3 600 milliards d'euros de dette globale). Le PTZ et le PTZ parentalité pourraient soutenir le marché immobilier en 2027 Malgré des perspectives de financement moins favorables, certaines mesures envisagées dans le projet de loi de finances (PLF) 2027 pourraient faciliter l'accession à la propriété. Le gouvernement prévoit notamment d’élargir le prêt à taux zéro (PTZ) en 2027, cette aide destinée aux primo-accédants de leur résidence principale sous conditions de ressources. Les jeunes actifs de moins de 35 ans qui achètent dans l’ancien pourraient en bénéficier dans les zones tendues (A bis, A et B1). Le projet de loi prévoit également la création d'un dispositif spécifique baptisé PTZ parentalité. Cette mesure vise à accompagner les familles qui ont besoin d'un logement plus grand à la suite d'une naissance. Le dispositif serait utilisable une seule fois par bénéficiaire. Il s'agit toutefois d'une proposition inscrite dans le PLF 2027, dont l'adoption définitive reste nécessaire avant toute entrée en vigueur. Ces aides pourraient améliorer la capacité de financement de certains ménages et compenser partiellement la hausse du coût des crédits immobiliers. Elles ne permettraient pas à elles seules de neutraliser les effets d'une remontée importante des taux. Dans le scénario d’un prêt immobilier de 250 000 € avec un taux nominal de 4 %, l’introduction d’un PTZ permet de faire l’économie de 20 % à 50 % des intérêts selon la quotité du PTZ dans l’opération. Faut-il attendre 2027 pour acheter un bien immobilier ? Une remontée des taux peut en effet réduire la capacité d'emprunt des ménages et augmenter le coût total du financement. Mais, il n'est pas recommandé d'attendre 2027 pour acheter, car une potentielle baisse des taux de crédit s'avère plus qu’incertaine.  Retenez cette règle d’or : un taux d'emprunt trop élevé un jour se renégocie plus tard, mais un prix d'achat trop haut ou un bien raté ne se rattrapent pas. Plusieurs leviers peuvent permettre de limiter le coût de son crédit : Comparer les offres bancaires afin de mettre les établissements en concurrence et de négocier le taux nominal. Optimiser son apport personnel pour réduire le montant à emprunter et rassurer la banque. Adapter la durée du crédit en fonction de sa capacité de remboursement et du coût total souhaité. Comparer les assurances emprunteur pour réduire le coût global du financement. Vérifier son éligibilité au PTZ et aux autres dispositifs d'aide à l'accession à la propriété. En 2027, la meilleure approche consistera donc à construire son plan de financement à partir des conditions réellement proposées par les banques, plutôt qu'à attendre une hypothétique baisse des taux. Comparer les offres de crédit et d'assurance emprunteur reste essentiel pour préserver son pouvoir d'achat immobilier.

refus-crédit-immobilier-causes-solutions

Crédit immobilier refusé : 3 causes fréquentes et les solutions pour emprunter

Dans un contexte de hausse des taux d’emprunt, obtenir son financement bancaire se révèle plus compliqué. Pourtant, un refus de crédit immobilier ne signifie pas nécessairement que votre projet d’achat est compromis. Plusieurs facteurs peuvent expliquer la décision de la banque, au premier rang desquelles un taux d’endettement trop élevé, un taux annuel effectif global (TAEG) supérieur au taux d’usure ou des difficultés à obtenir une assurance emprunteur. Pour chaque situation, des solutions existent afin d’améliorer votre dossier et de présenter une nouvelle demande dans de meilleures conditions.  1. Un taux d’endettement supérieur à 35 % Le taux d’endettement constitue l’un des principaux critères examinés par les banques avant d’accorder un crédit immobilier. Selon les règles du Haut Conseil de stabilité financière (HCSF), le taux d’effort ne doit pas dépasser 35 %, assurance emprunteur comprise. Concrètement, l’ensemble de vos mensualités de crédit, auxquelles s’ajoute le coût de l’assurance, doit rester dans cette limite par rapport à vos revenus nets avant impôt. Si vos charges de remboursement sont trop importantes, la banque peut considérer que votre budget ne permet pas d’assumer l’emprunt dans des conditions satisfaisantes. Et même si votre reste à vivre est confortable, le prêteur ne peut déroger à cette norme des 35 %. Les établissements bancaires disposent néanmoins d’une marge de flexibilité encadrée, qu’ils peuvent utiliser pour certains dossiers : elle est centrée sur les acquisitions de résidences principales et la primo-accession. Cette possibilité ne constitue pas pour autant pas un droit pour l’emprunteur. Comment réduire son taux d’endettement ? Plusieurs solutions peuvent permettre de retrouver une capacité d’emprunt suffisante : Rembourser un crédit en cours : solder un prêt automobile ou un crédit à la consommation permet de réduire les charges mensuelles prises en compte par la banque. Allonger la durée du prêt immobilier : une durée de remboursement plus longue peut diminuer les mensualités, dans les limites réglementaires applicables (25 voire 27 ans selon conditions). Elle augmente néanmoins le coût total du crédit. Augmenter l’apport personnel : en empruntant une somme moins importante, vous pouvez réduire le montant des échéances et améliorer votre profil financier. Revoir le budget d’achat : rechercher un bien moins cher permet de rendre le financement plus compatible avec vos revenus. Comparer plusieurs établissements : les banques n'apprécient pas tous les dossiers de la même manière et peuvent appliquer des critères commerciaux différents, dans le respect des règles en vigueur. Avant de déposer une nouvelle demande, réalisez une simulation de votre capacité d’emprunt en intégrant toutes vos charges, y compris l’assurance. Vous pourrez ainsi ajuster votre projet avant de solliciter un autre établissement. 2. Un TAEG supérieur au taux d’usure Même si vos revenus sont suffisants et votre taux d’endettement acceptable, votre demande de crédit immobilier peut être refusée en raison du taux d’usure. Ce plafond légal correspond au taux annuel effectif global maximal auquel une banque peut accorder un prêt. Il est fixé par la Banque de France et varie selon la catégorie et la durée du crédit : il s’établit à 5,40 % pour les prêts d’une durée supérieure ou égale à 20 ans. Le TAEG ne se limite pas au taux d’intérêt proposé par la banque. Il englobe les différents frais nécessaires à l’obtention du financement, à savoir : les intérêts du crédit immobilier  les frais de dossier  les éventuelles commissions du courtier  le coût de l’assurance emprunteur exigée par la banque  les frais de garantie et les autres frais obligatoires entrant dans son calcul. Si le TAEG dépasse le taux d’usure applicable au moment de l’octroi du prêt, la banque n’a pas le droit d’accorder le financement. Ce blocage peut concerner des emprunteurs dont le dossier est pourtant solide, notamment lorsque le coût de l’assurance augmente sensiblement le coût global du crédit. Comment éviter un refus lié au taux d’usure ? Pour réduire le TAEG et tenter de débloquer votre dossier, plusieurs pistes peuvent être envisagées : Comparer les assurances emprunteur : le contrat proposé par la banque est rarement le plus économique. Une assurance externe jusqu’à 60 % moins chère permet de réduire le coût global du financement. Réduire les frais annexes : vérifiez les frais de dossier et les commissions éventuelles afin d’identifier les coûts susceptibles d’être négociés. Revoir les caractéristiques du prêt : un autre montant ou une autre durée de remboursement peut modifier le TAEG et le plafond d’usure applicable. Le premier réflexe consiste à demander à la banque une explication précise du refus. Si le coût de l’assurance est en cause, comparez les contrats présentant des garanties équivalentes avant de soumettre une nouvelle proposition. 3. Une assurance emprunteur difficile à obtenir L’assurance emprunteur représente un autre obstacle possible à l’obtention d’un crédit immobilier. Même si la loi ne la rend pas obligatoire, les banques l’exigent pour couvrir les risques liés au décès, à la perte totale et irréversible d’autonomie, à l’incapacité de travail et à l’invalidité. Or, certains profils rencontrent davantage de difficultés pour obtenir une couverture adaptée. C’est notamment le cas des personnes présentant un risque médical aggravé, exerçant une profession à risque ou pratiquant certaines activités sportives dangereuses. Après étude du dossier, l’assureur peut proposer une surprime, prévoir des exclusions de garantie ou refuser de couvrir certains risques. Si aucune solution d’assurance compatible avec les exigences de la banque n’est trouvée, le financement peut être compromis. Quelles solutions pour obtenir une assurance de prêt immobilier ? Un refus d’assurance emprunteur ou une proposition trop coûteuse ne signifie pas que vous devez abandonner votre projet. 1 - Comparer les assurances emprunteur Vous pouvez solliciter plusieurs assureurs, directement ou par l’intermédiaire d’un courtier en assurance de prêt. Chaque organisme applique ses propres critères d’évaluation du risque. Une autre compagnie peut donc proposer une couverture plus adaptée à votre situation, sous réserve de son acceptation médicale et de ses conditions contractuelles. 2 - Faire jouer les dispositifs de protection des emprunteurs Plusieurs mesures peuvent faciliter l’accès à l’assurance si vous présentez des risques de santé : La loi Lemoine : le questionnaire de santé est interdit lorsque la part assurée ne dépasse pas 200 000 € par personne et que le remboursement du crédit intervient avant le 60e anniversaire de l’assuré. Le droit à l’oubli : les personnes ayant été atteintes d’un cancer ou d’une hépatite C peuvent bénéficier de ce dispositif 5 ans après la fin du protocole thérapeutique, en l’absence de rechute et sous réserve des conditions applicables. La convention AERAS : elle prévoit un dispositif d’examen spécifique des demandes d’assurance présentant un risque aggravé de santé, selon des critères déterminés. Elle ne garantit toutefois pas une acceptation systématique. 3 - Étudier d’autres garanties avec la banque Dans certaines situations, l’établissement prêteur peut examiner une garantie alternative, comme le nantissement d’un contrat d’assurance-vie, une hypothèque sur un autre bien immobilier ou d’un portefeuille de valeurs mobilières. Cette possibilité dépend de sa politique de risque et de votre patrimoine. Avant de renoncer à votre achat, demandez à la banque quelles garanties sont indispensables et recherchez une assurance correspondant à ses exigences. Vous pourrez ainsi déterminer si le problème vient du coût de la couverture, de ses exclusions ou de l'impossibilité d'assurer certains risques. Crédit immobilier refusé : que faire avant de déposer une nouvelle demande ? Un refus de prêt immobilier doit vous inciter à identifier précisément le point bloquant avant de solliciter un autre établissement. Vérifiez votre taux d’endettement, faites recalculer le TAEG et comparez les contrats d’assurance emprunteur. Identifiez aussi les aides financières auxquelles vous pourriez avoir droit, comme le PTZ (Prêt à taux Zéro), accessible aux primo-accédants de leur résidence principale. Si nécessaire, ajustez le montant de votre emprunt ou votre budget d’achat. Un courtier en crédit immobilier peut également vous aider à présenter votre dossier à des banques susceptibles d’étudier votre profil. L’objectif est de corriger la cause du refus plutôt que de multiplier les demandes sans préparation. Un dossier adapté à votre capacité financière, associé à une assurance emprunteur appropriée, augmente vos chances d’obtenir un accord de financement.